Viviendas turísticas: hasta un 150% más de IBI y un IVA del 10%, así cambia su fiscalidad
El decreto permite a los ayuntamientos elevar el recargo según el número de inmuebles y grava desde diciembre los alquileres de corta duración
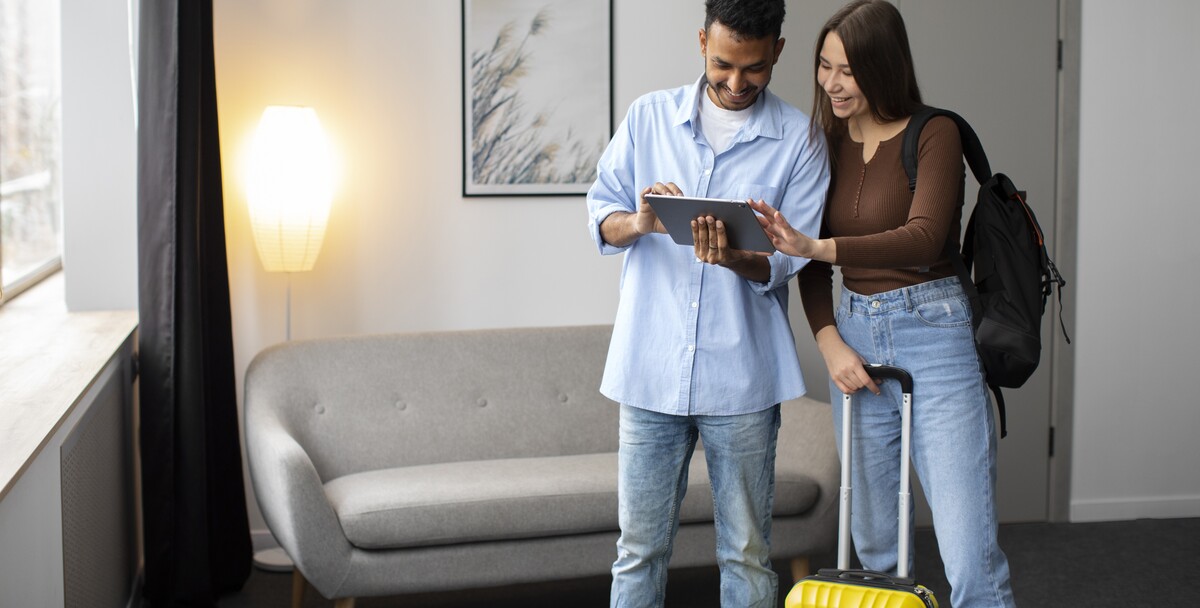
(Imagen: E&J)

Viviendas turísticas: hasta un 150% más de IBI y un IVA del 10%, así cambia su fiscalidad
El decreto permite a los ayuntamientos elevar el recargo según el número de inmuebles y grava desde diciembre los alquileres de corta duración
(Imagen: E&J)
El Real Decreto-ley 29/2026, de 6 de octubre, publicado ayer miércoles en el BOE, abre un frente fiscal y regulatorio contra las viviendas de uso turístico. Combina un recargo en el IBI de hasta el 150%, la sujeción a IVA de los alquileres de hasta 30 noches y un régimen sancionador para las plataformas de alquiler de corta duración.

El artículo 8 añade un apartado 4 ter al artículo 72 del texto refundido de la Ley Reguladora de las Haciendas Locales. Los ayuntamientos podrán exigir un recargo de hasta el 50% de la cuota líquida a los inmuebles residenciales destinados a alojamientos de uso turístico, identificados conforme a la normativa de cada comunidad autónoma.
Un recargo del IBI de hasta el 150%
El recargo sube hasta el 100% para titulares de dos o más inmuebles con este uso y hasta el 150% para titulares de cuatro o más. Solo podrá aplicarse en municipios situados en zona de mercado residencial tensionado, conforme a la Ley 12/2023 por el derecho a la vivienda.
(Imagen: E&J)
Suscríbete a nuestra
NEWSLETTER
Se trata de una habilitación y no de una obligación: cada ayuntamiento deberá aprobarla mediante ordenanza fiscal. El recargo se devenga el 31 de diciembre, se liquida anualmente y tiene vigencia indefinida. Se aplicará a los períodos impositivos que se inicien desde la entrada en vigor del decreto, por lo que, previsiblemente, no se exigirá antes de 2027.
En la práctica, el propietario de un solo piso en una zona tensionada podría pagar hasta una vez y media su IBI. El titular de cuatro o más viviendas turísticas podría llegar a pagarlo multiplicado por 2,5.
IVA del 10% desde el 1 de diciembre
El artículo 7 modifica la Ley 37/1992 del IVA. Hasta ahora, el arrendamiento de viviendas amuebladas estaba exento, salvo que el arrendador prestara servicios propios de la industria hotelera. Desde el 1 de diciembre de 2026, la exención también decae cuando la duración a favor de un mismo arrendatario no supere las 30 noches.
Esos arrendamientos tributarán al tipo reducido del 10%, al incluirse en el artículo 91.Uno.2.2.º junto con los servicios de hostelería. Se exceptúa el caso en que el arrendador resida habitualmente en esa vivienda.
Existe una discrepancia en el propio texto. El resumen de la exposición de motivos habla de condiciones que concurren «conjuntamente». El articulado exige «cualquiera» de las dos circunstancias. Habrá que estar a la redacción del articulado, a la espera de la interpretación de Hacienda.

(Imagen: E&J)
Límite de 31 días y publicidad con código
El decreto reforma el artículo 5.e) de la Ley de Arrendamientos Urbanos (LAU). La cesión turística queda fuera de la LAU cuando se rija por la normativa sectorial. Ahora el texto alcanza a «la totalidad o parte» de la vivienda, y la duración máxima, que fijarán las administraciones competentes, no podrá superar los 31 días.
Frente a ello, el nuevo arrendamiento de vivienda temporal exige una causa acreditable y una duración superior a 31 días. Por tanto, las fórmulas que superen ese límite sin ajustarse a ninguno de los dos regímenes quedarían, previsiblemente, expuestas a la LAU. Es una interpretación y no una previsión expresa del texto.
El artículo 20 del propio decreto obliga además a que toda oferta o publicidad de alquiler incluya el código identificativo de la unidad cuando exista, como el de las viviendas de uso turístico.
Plataformas y grandes inversores
El nuevo Título V de la LAU sanciona a las plataformas en línea de alquiler de corta duración que incumplan el Reglamento (UE) 2024/1028 y las obligaciones de la Ventanilla Única Digital de Arrendamientos. Las multas van desde 100.000 euros (leves) hasta 1 millón de euros (muy graves), ampliable hasta el 2% del volumen de negocio global anual. Las pagan las plataformas, no los propietarios.

(Imagen: E&J)
Para las SOCIMI, el decreto establece un gravamen especial del 25% sobre los beneficios no distribuidos procedentes del arrendamiento residencial, incluidos expresamente los alojamientos turísticos y de corta duración.
Contexto y cautelas
La exposición de motivos cita el Informe Anual del Banco de España: estas viviendas suponen el 10% del mercado del alquiler. Añade que en Sevilla y Málaga casi una de cada dos viviendas alquiladas en el centro histórico es turística y que al menos seis municipios canarios tienen más plazas turísticas que habitantes.
El decreto (disponible en el botón ‘descargar resolución’) deberá ser convalidado por el Congreso en el plazo de treinta días hábiles desde su promulgación, conforme al artículo 86 de la Constitución. Los decretos de vivienda aprobados el 29 de septiembre fueron rechazados en esa votación. El texto mantiene las competencias autonómicas en vivienda, turismo, consumo y urbanismo, y las de inspección y sanción de las administraciones competentes, por lo que el impacto real dependerá de cada comunidad y de cada ayuntamiento.