Usted no saldrá en el telediario como Maricarmen Abascal, pero el sobre del juzgado que tiene delante dice menos de lo que parece
"Carta a quien acaba de recibir la demanda"
(Imagen: E&J)

Usted no saldrá en el telediario como Maricarmen Abascal, pero el sobre del juzgado que tiene delante dice menos de lo que parece
"Carta a quien acaba de recibir la demanda"
(Imagen: E&J)
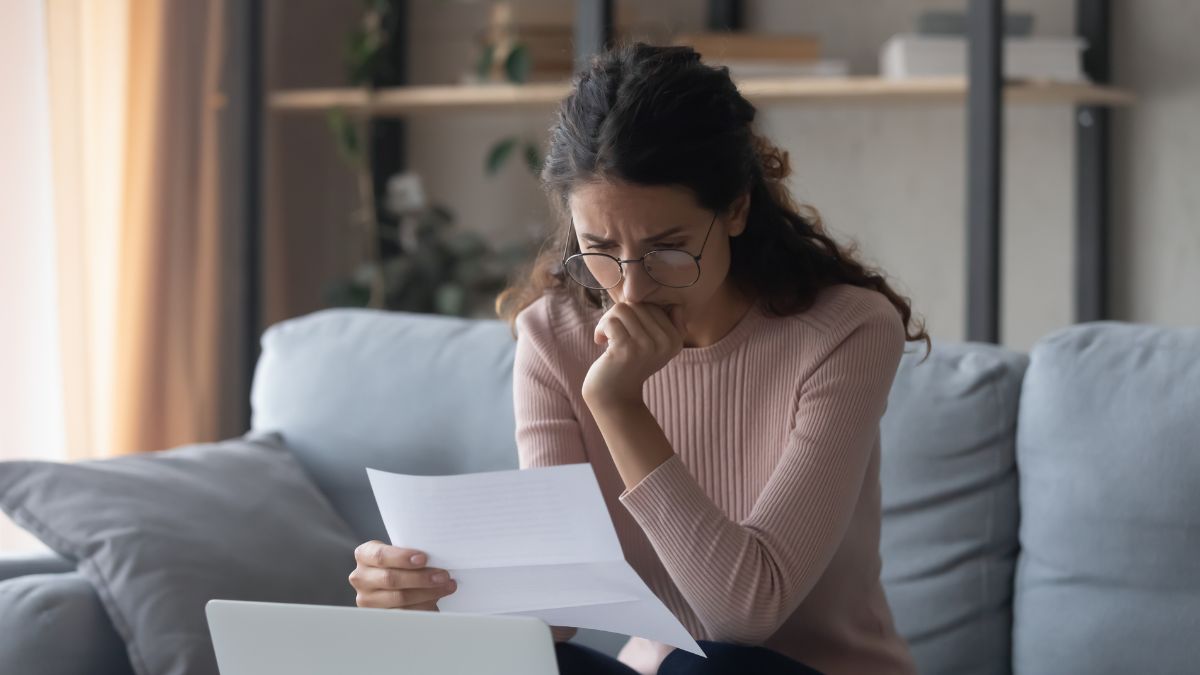
Usted no me conoce y yo tampoco sé su nombre. Sé, en cambio, bastantes cosas de usted. Firmó su hipoteca entre 2005 y 2008, cuando todo el mundo le decía que era el momento. Pagó durante años. En algún punto, por un despido, una enfermedad o una separación, dejó de poder hacerlo. Y esta semana ha abierto un sobre del juzgado en el que le reclama una sociedad de la que no había oído hablar en su vida.

Probablemente ha visto estos días a Maricarmen Abascal, la mujer de 87 años a la que sacaron del piso de Madrid en el que había vivido 71. Y ha pensado dos cosas. La primera, que usted es el siguiente. La segunda, que a usted no irá a grabarle nadie. En lo segundo seguramente acierta. Lo primero está por ver.
Empiezo por lo incómodo, porque no le escribo para consolarle. Usted debe dinero. No voy a decirle que la deuda ha desaparecido ni que existe un truco para borrarla. Tampoco es cierto, por mucho que se lo hayan contado, que pueda liquidarla pagando al fondo lo poco que él pagó por ella: el Tribunal Supremo ha cerrado en buena medida ese camino cuando el préstamo se vendió dentro de una cartera. Si alguien le promete eso, desconfíe.
Ahora lo que nadie le ha explicado. El nombre que figura en la demanda no es el de su banco, y eso importa. Su hipoteca ha sido vendida, quizá varias veces, en paquetes de miles de préstamos. Quien hoy le reclama tiene que demostrar ante el juez que el suyo, con su número y su saldo, iba dentro del paquete que compró. No basta con que lo afirme. Tiene que probarlo con documentos. Y le aseguro que no siempre puede.
Suscríbete a nuestra
NEWSLETTER
No es usted un caso raro. Según el INE, casi la mitad de las ejecuciones hipotecarias sobre vivienda que se iniciaron en el segundo trimestre de este año, el 46,7%, corresponde a hipotecas firmadas en los mismos años que la suya. Los juzgados registraron 31.416 ejecuciones en 2025, un 35,6% más que el año anterior, según el Consejo General del Poder Judicial. Detrás de cada una hay alguien sentado en una cocina con un sobre como el suyo.

(Imagen: E&J)
Le pido tres cosas. Que no guarde la carta en un cajón: el plazo para oponerse a una ejecución es muy corto y empezó a correr el día que se la entregaron. Que busque la escritura original de su hipoteca y todo lo que haya recibido desde entonces, incluidas las cartas de empresas de recobro que quizá tiró sin leer. Y que no firme nada, ni acepte por teléfono ninguna oferta, sin que alguien que sepa de esto haya visto antes los papeles.
En esos papeles se buscan cosas concretas. Si la venta de su préstamo se le comunicó alguna vez. Si la cantidad que le reclaman cuadra con lo que usted pagó. Si su escritura contiene cláusulas que los tribunales llevan años anulando o revisando, y en las hipotecas de aquella época es muy habitual: vencimiento anticipado, suelo, IRPH. Ninguna de ellas garantiza nada. Cualquiera puede cambiar el resultado.
No le hablo de ideología. Quien compra una deuda tiene derecho a cobrarla, y así debe ser. Le hablo de algo más elemental: que antes de quitarle a alguien su casa hay que enseñar los papeles. Todos. A usted se los pidieron cuando firmó, y eran muchos.
A quienes estos días votaron en el Congreso los decretos de vivienda les pediría que pensaran en usted, que no es inquilino y no sale en ningún encuadre. Bastaría una norma breve: que nadie pueda ejecutar una hipoteca sobre una vivienda habitual sin haber comunicado antes al deudor, de forma fehaciente y con su préstamo identificado, que ahora es él quien cobra.
Mientras esa norma llega, le queda lo que tiene sobre la mesa. Lea el nombre del demandante. Y pregunte, antes que cualquier otra cosa, con qué papeles viene.