La Administración valoró una vivienda con ‘Google Maps’ sin visitarla: el TS anula la liquidación fiscal
El Supremo censura una "motivación estereotipada" y reitera que la visita al interior del inmueble es la regla general
(Imagen: E&J)

La Administración valoró una vivienda con ‘Google Maps’ sin visitarla: el TS anula la liquidación fiscal
El Supremo censura una "motivación estereotipada" y reitera que la visita al interior del inmueble es la regla general
(Imagen: E&J)
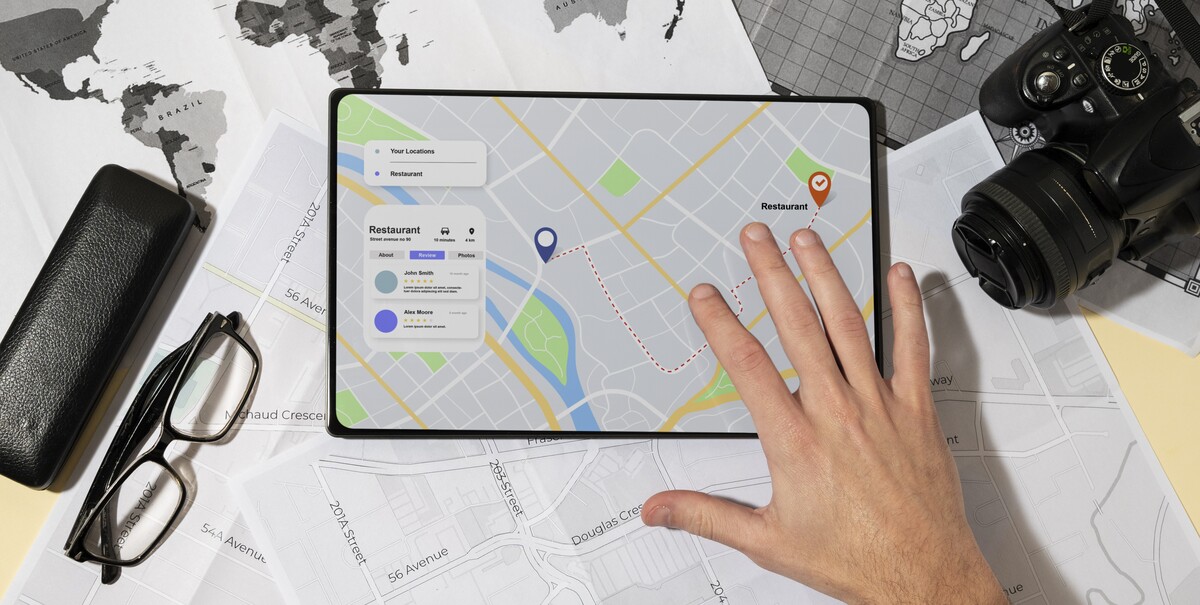
El Tribunal Supremo ha anulado una liquidación del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD) porque la perito de la Administración valoró una vivienda sin visitarla. Le bastaron los datos del Catastro, unas ortofotografías y una foto de la fachada sacada de Google Maps. Para la Sala, eso no es una valoración individualizada.

La sentencia (disponible en el botón ‘descargar resolución’) casa la sentencia del Tribunal Superior de Justicia de Extremadura y anula la resolución del Tribunal Económico-Administrativo Regional (TEAR).
Del contrato a la liquidación
El 27 de abril de 2018, el recurrente compró ante notario una vivienda y una plaza de garaje por 120.000 euros. Aportó un informe de un arquitecto técnico que, según su recurso, sí visitó la vivienda. La Junta de Extremadura, mediante comprobación de valores, elevó el valor a 201.122,88 euros, un 67,6 % más, y giró una liquidación de 7.419,30 euros, intereses de demora incluidos.
(Imagen: E&J)
Suscríbete a nuestra
NEWSLETTER
El TEAR desestimó su reclamación el 24 de octubre de 2023, y el TSJ hizo lo mismo en julio de 2024. El tribunal autonómico consideró motivado el dictamen de la Administración y reprochó al contribuyente que no propusiera una tercera pericial.
«Motivación estereotipada»
La perito sostuvo que la visita era innecesaria porque situación, uso, calidad y antigüedad constaban en fuentes documentales contrastadas, como la base de datos del Catastro. Añadió las ortofotografías aéreas y la imagen de la fachada de Google Maps.
El Supremo observa que esa justificación coincide «casi literalmente» con la analizada en su sentencia de 24 de septiembre de 2025 (recurso 1247/2024), también procedente del TSJ de Extremadura. Es, dice, una motivación generalizada, basada en datos generales, que elude el examen singular del inmueble.
Qué exige ahora la Sala
La sentencia fija dos criterios. Primero, cuando la Administración opta por el dictamen de peritos, se exige con carácter general la inspección personal y directa del inmueble, tanto del exterior como del interior, y de los elementos necesarios para comprobar su valor real, como servidumbres visibles, estado de conservación u ocupación ilegal por terceros.
Segundo, solo de forma excepcional y en casos muy concretos puede omitirse la visita. Debe ser la propia Administración la que justifique, con datos contrastados, justificados y objetivos en el expediente, que no es precisa. Y el tribunal no puede suplir esa falta de motivación.
(Imagen: E&J)
El Supremo no niega la utilidad de la información catastral, pero recuerda que el Real Decreto 1020/1993 no establece un sistema de valoración individualizado. Su propio texto busca «posibilitar la realización de valoraciones masivas». Esa información no es suficiente para una valoración singular, que es la que exige la norma.
Sobre la imagen de Google, la Sala la considera claramente insuficiente porque nada dice sobre el estado interno del inmueble. Subraya además que los informes periciales aportados describían un mal estado interior y la necesidad de una reforma integral para hacerlo habitable. En el fondo, concluye, la perito estaba eludiendo la práctica de una pericial individualizada.
La tasación contradictoria no relaja el listón
La sentencia rechaza que la posibilidad de instar una tasación pericial contradictoria permita rebajar las exigencias a la Administración. El reconocimiento de derechos al contribuyente, afirma, no puede traducirse en una disminución de los estándares exigibles conforme al principio de buena Administración.
(Imagen: E&J)
También reproduce la doctrina del artículo 114 de la Ley General Tributaria, según la cual corresponde a la Administración acreditar que el valor aplicado resulta de un dictamen suficientemente fundado. Obligar al contribuyente a acudir a una tasación costosa y de resultado incierto, sin conocer siquiera las razones de la valoración, lo colocaría en situación de indefensión.
Costas
El fallo anula la liquidación con las consecuencias legales inherentes. En materia de costas, no hay condena en casación al no apreciarse mala fe ni temeridad en ninguna de las partes. En la instancia, cada parte abonará las suyas y las comunes por mitad.
Un listón que se mantiene
La sentencia no cierra la puerta a las valoraciones sin visita, pero deja claro que la excepción exige una justificación individualizada y objetiva, no una fórmula repetida de un informe a otro.