Contratar un crédito desde el móvil: ¿qué significa realmente estar informado?
Un crédito verdaderamente transparente no es aquel cuyas condiciones simplemente aparecen en una pantalla, sino aquel cuya información permite al consumidor valorar, antes de aceptar, el compromiso económico que está asumiendo
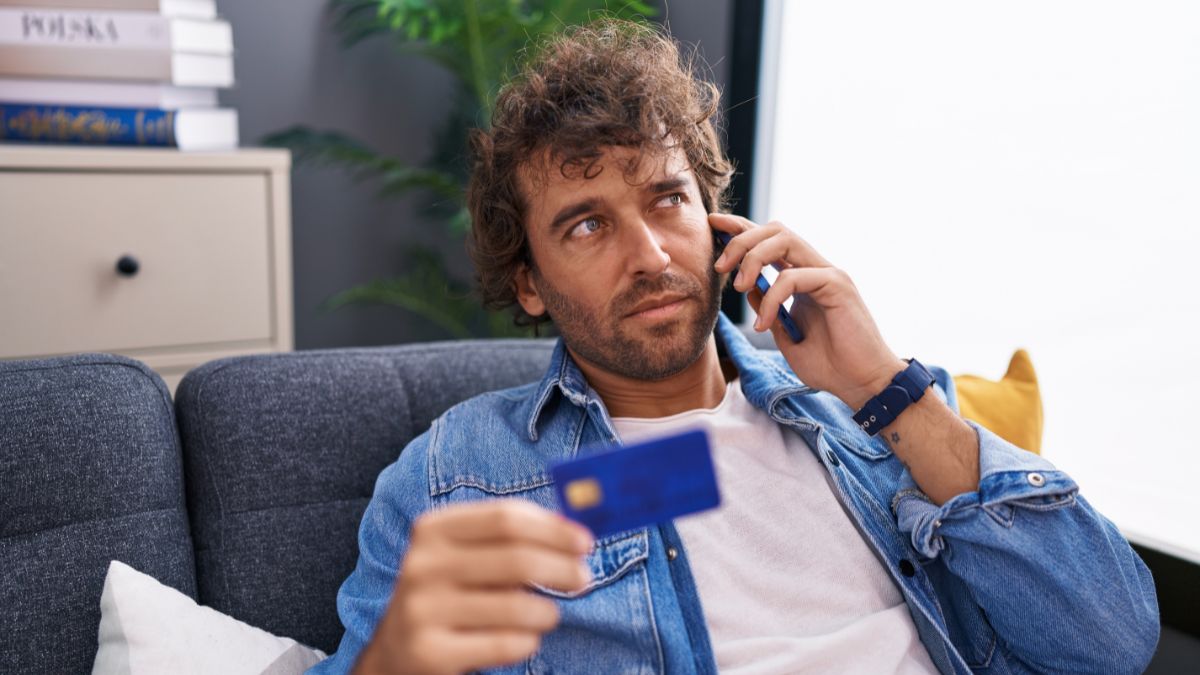
(Imagen: E&J)

Contratar un crédito desde el móvil: ¿qué significa realmente estar informado?
Un crédito verdaderamente transparente no es aquel cuyas condiciones simplemente aparecen en una pantalla, sino aquel cuya información permite al consumidor valorar, antes de aceptar, el compromiso económico que está asumiendo
(Imagen: E&J)
La contratación digital forma parte ya de los hábitos cotidianos de los consumidores. El 59,6 % de la población española de entre 16 y 74 años realizó compras por internet en los tres meses anteriores a la encuesta del INE del 2025, mientras que el 74,7% utilizó la banca online. La financiación no es ajena a esta transformación. Solicitar un crédito fraccionar el pago de una compra o acceder a un préstamo desde el móvil permite obtener dinero con rapidez, pero plantea preguntas que van más allá de la tecnología: ¿comprende realmente el consumidor las condiciones económicas cuando contrata a través de su teléfono? ¿puede considerarse que un consumidor ha tomado una decisión informada por el mero hecho de haber recibido la documentación contractual y aceptado sus condiciones?

La respuesta exige distinguir entre información formal y transparencia efectiva. En el ámbito del crédito al consumo, no basta con que las condiciones estén disponibles: deben presentarse de manera que el consumidor pueda conocer sus consecuencias económicas antes de comprometerse.
La normativa española ya establece exigencias en este sentido. La Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, obliga al prestamista y, cuando corresponda, al intermediario a facilitar información precontractual gratuita y con la debida antelación. Su artículo 10 exige que esta información permita comparar ofertas y adoptar una decisión informada. El artículo 11 añade un deber de asistencia: deben proporcionarse explicaciones adecuadas e individualizadas para que el consumidor pueda valorar si el crédito responde a sus necesidades y situación financiera, incluidas las consecuencias de un eventual impago. No es, por tanto, una obligación meramente documental.
La propia ley contempla que la información debe servir para comprender el producto y valorar sus efectos. La tasa anual equivalente (TAE), el importe total adeudado, la duración del contrato, las cuotas, los gastos y las consecuencias del incumplimiento no deberían quedar reducidos a cifras dispersas entre enlaces, pantallas o documentos extensos. Son elementos que determinan el coste real de la financiación y la capacidad del consumidor para asumirla.
Suscríbete a nuestra
NEWSLETTER
Esta exigencia se refuerza con el artículo 60 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, aprobado por el Real Decreto Legislativo 1/2007, que exige información previa clara, comprensible, accesible, veraz y suficiente sobre las condiciones jurídicas y económicas del contrato. Por su parte, el artículo 80 establece requisitos de claridad, sencillez, accesibilidad y legibilidad para las cláusulas no negociadas individualmente.
(Imagen: E&J)
La cuestión adquiere especial relevancia cuando la contratación se realiza desde un teléfono móvil. Una interfaz puede mostrar correctamente la información desde un punto de vista técnico y, sin embargo, dificultar su comprensión práctica. Las condiciones pueden aparecer fragmentadas, la información esencial quedar relegada frente a mensajes promocionales o la aceptación convertirse en el paso más sencillo de todo el proceso. La rapidez, por sí sola, no demuestra que exista una infracción; pero tampoco puede utilizarse para rebajar las exigencias legales de información y transparencia.
Desde esta perspectiva, la transparencia no debería analizarse al margen del modo en que se presenta la información. No es lo mismo que el coste total del crédito y sus condiciones esenciales aparezcan de forma visible antes de aceptar que queden dispersos en sucesivas pantallas o accesibles únicamente a través de enlaces secundarios. Aunque la legislación no impone una única forma de diseñar la contratación digital, sí exige que el canal elegido permita cumplir efectivamente los deberes de información. Por ello, la valoración jurídica no puede limitarse a comprobar si los documentos fueron enviados: debe atender también a su contenido, al momento en que se facilitaron y a la forma en que se pusieron a disposición del consumidor.
El problema no es que el consumidor contrate con un solo clic, sino que ese clic se convierta en el argumento para dar por supuesto que ha comprendido todas las consecuencias del crédito. La aceptación electrónica acredita una manifestación de voluntad en los términos en que se haya producido, pero no permite concluir automáticamente que se hayan cumplido todos los deberes legales previos ni que cualquier cláusula incorporada al contrato sea válida.
Conviene, no obstante, evitar una confusión: transparencia, información precontractual y evaluación de solvencia son obligaciones relacionadas, pero distintas. El artículo 14 de la Ley 16/2011 impone al prestamista la evaluación previa de la solvencia del consumidor. Esta obligación pretende valorar su capacidad para hacer frente al crédito y no queda sustituida por el hecho de que el cliente acepte las condiciones. Del mismo modo, una evaluación de solvencia no subsana por sí sola una eventual falta de información suficiente sobre el coste o el funcionamiento del producto.
Tampoco cualquier deficiencia informativa determina automáticamente la nulidad de todo el contrato. La consecuencia jurídica depende de la obligación incumplida, del tipo de contrato y de las circunstancias del caso. La propia Ley 16/2011 contempla en su artículo 7 consecuencias específicas para el incumplimiento de determinados requisitos de información, mientras que el control de las cláusulas no negociadas exige examinar, entre otras cuestiones, su claridad y accesibilidad y, cuando proceda, su posible carácter abusivo conforme a los artículos 80 y 82 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios.
(Imagen: E&J)
El marco europeo también apunta hacia una protección más adaptada a la transformación digital del crédito. La Directiva (UE) 2023/2225, relativa a los contratos de crédito al consumo, amplía y actualiza las reglas europeas en esta materia. Su artículo 48 fija el 20 de noviembre de 2026 como fecha a partir de la cual los Estados miembros deben aplicar las medidas nacionales de transposición. Por ello, resulta relevante para la evolución inmediata del sector, aunque sus disposiciones no deben presentarse como si todas fueran ya directamente aplicables a cualquier contrato celebrado en España antes de esa fecha.
Es importante recalcar que la digitalización no elimina la asimetría de información entre quien diseña y comercializa un producto financiero y quien lo contrata. Al contrario, puede hacerla menos visible: el consumidor ve una oferta sencilla, pero las consecuencias económicas se despliegan a lo largo de meses o años. De ahí que la protección no pueda medirse únicamente por el volumen de información facilitada, sino también por su oportunidad, claridad y utilidad para decidir.
A nuestro juicio, el reto no consiste en frenar la contratación digital ni en presumir que el consumidor carece de capacidad para decidir, sino que consiste en exigir que la comodidad tecnológica no se construya a costa de la comprensión. La información relevante debe estar disponible antes de contratar, ser comprensible en el soporte utilizado y permitir identificar sin esfuerzos desproporcionados cuánto cuesta el crédito, qué compromisos se asumen y qué ocurre si no se puede pagar.
La protección del consumidor no puede agotarse en una casilla marcada ni en la constancia técnica de que un documento fue enviado. Cuando se concede financiación, el consentimiento importa, pero también importa cómo se ha formado. Un crédito verdaderamente transparente no es aquel cuyas condiciones simplemente aparecen en una pantalla, sino aquel cuya información permite al consumidor valorar, antes de aceptar, el compromiso económico que está asumiendo.