Cómo demostrar en un incumplimiento fiscal que no había dolo ni mala fe, que el incumplimiento fue un error obstativo
Un dato mal trasladado, una casilla equivocada o un plazo mal anotado pueden convertir un simple descuido en una sanción
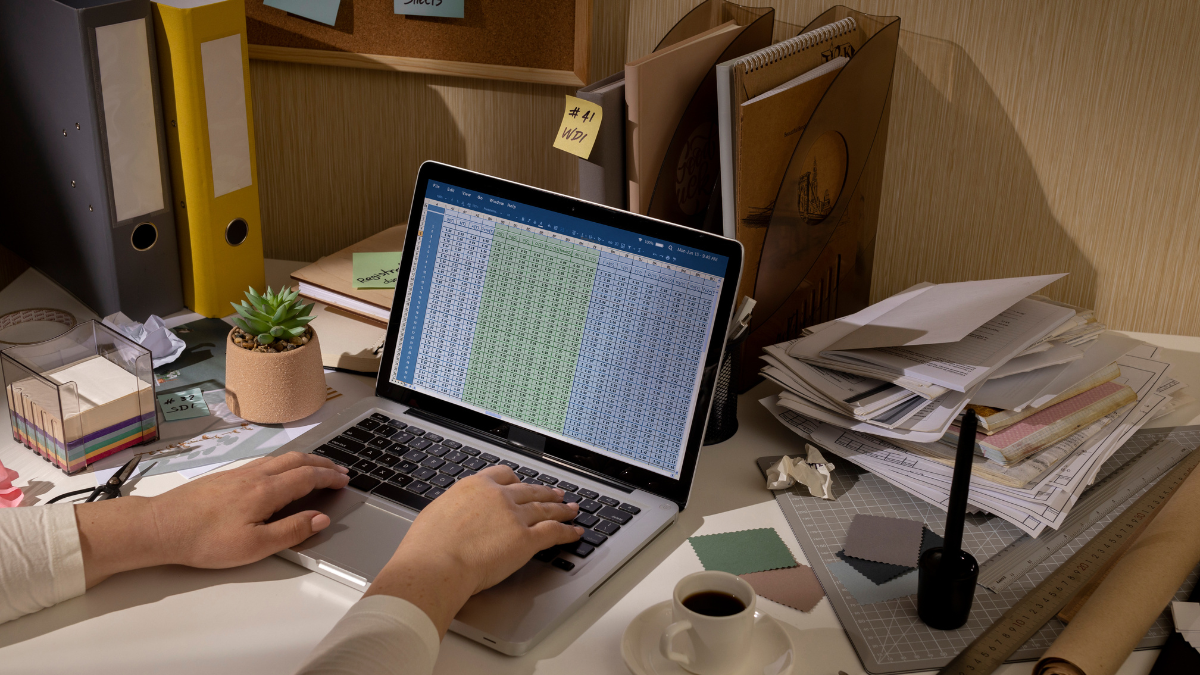
(Imagen: E&J)

Cómo demostrar en un incumplimiento fiscal que no había dolo ni mala fe, que el incumplimiento fue un error obstativo
Un dato mal trasladado, una casilla equivocada o un plazo mal anotado pueden convertir un simple descuido en una sanción
(Imagen: E&J)
Es más habitual de lo que parece: un contribuyente presenta una declaración fuera de plazo, consigna una cifra equivocada o ingresa menos de lo debido sin haberlo querido. La Administración, sin embargo, suele fijarse en el resultado y presumir que detrás hay, al menos, negligencia. La defensa pasa por separar dos ideas que a menudo se confunden: incumplir y ser culpable de incumplir.
Incumplir no es lo mismo que merecer una sanción
En el Derecho sancionador tributario no existe la responsabilidad objetiva, es decir, no se puede imponer ninguna multa atendiendo únicamente al resultado, sea este un ingreso inferior al que la Administración considere oportuno o la obtención de una devolución a la que realmente no se tenía derecho.
Para que una conducta sea sancionable, se exige que la misma sea, al menos, culpable. Es decir, que el hecho que la administración identifique como un incumplimiento – por ejemplo, que se haya declarado y/o ingresado una cantidad inferior a la debida – venga acompañado, como mínimo, de un descuido inexcusable por parte del contribuyente.
Hay un matiz importante: la ley sanciona las acciones u omisiones dolosas (aquellas en las que hay intención de “defraudar”), pero también las meramente negligentes (aquellas en las que no hay intención de defraudar, pero no se ponen los medios o el cuidado necesario a la hora de cumplir con las obligaciones tributarias). Por eso la cuestión no es solo «¿hubo intención de defraudar?», sino «¿se actuó con la diligencia exigible?». Y conviene no mezclar planos: el delito fiscal exige siempre dolo, intención de defraudar, mientras que la infracción administrativa se conforma con la simple negligencia.
Suscríbete a nuestra
NEWSLETTER
(Imagen: E&J)
Qué es, y qué no es, un error obstativo
El «error obstativo» es un concepto que procede del Derecho civil: se produce cuando existe una discrepancia entre lo que la persona quería declarar y lo que finalmente declaró, sin que haya querido manifestar otra cosa. El ejemplo clásico es el del que teclea una cifra por otra.
En materia tributaria no es una categoría legal propia, y se canaliza por otras vías: la ausencia de culpabilidad por haber puesto la diligencia necesaria, la existencia de errores materiales o de hecho y, en su caso, las deficiencias de los programas informáticos que ofrece la propia Administración.
Quién tiene que probar qué
La presunción de inocencia obliga a la Administración a motivar por qué considera culpable al contribuyente. No basta con constatar que la cuota ingresada fue inferior a la debida: la resolución sancionadora debe razonar la culpabilidad con hechos concretos e identificar en que actuaciones concretas del contribuyente ha observado, bien la intención de defraudar, bien una actitud negligente o desdeñosa a la hora de cumplir con la normativa vigente.
Ahora bien, en la práctica quien alega un error debe aportar algo más que su palabra. Rige la regla general de que quien afirma un hecho debe probarlo, y los medios de prueba son los admitidos en Derecho. Un «fue un error» sin soporte rara vez convence.
No obstante, en la práctica esta cuestión suele generar una gran controversia y litigiosidad porque, como bien se ha dicho, aunque en materia sancionadora es la administración quien debe demostrar que el contribuyente, además de haber declarado incorrectamente, lo ha hecho de forma voluntaria (bien a conciencia, bien despreocupándose de si estaba o no cumpliendo con sus obligaciones); no son excepcionales los casos en los que la Administración pretende sancionar al contribuyente sin haber analizado de forma individualizada su conducta, y justifica la sanción únicamente en la “claridad de la norma” infringida, en el hecho de que la misma no haya sufrido modificaciones en un largo periodo de tiempo o en la existencia de sistemas y plataformas de asistencia tributaria a los que el contribuyente podría haber acudido.
(Imagen: E&J)
Cómo se acredita la ausencia de dolo y de mala fe
Esto, en principio, no debería ser necesario, puesto que la presunción de inocencia que establece la Constitución tiene, como primera consecuencia, que nunca es el infractor quien debe demostrar su inocencia (es decir, no se le debe exigir que pruebe que no tuvo intención de defraudar o que demuestre hasta que punto fue diligente), no que es quien pretende sancionar quien debe demostrar la existencia de ese dolo o de esa mala fe.
No obstante, la práctica administrativa hace altamente recomendable que el contribuyente tome sus propias cautelas y, en la medida de lo posible, se coloque en una posición en la que pueda demostrar que cualquier error incurrido lo fue sin ánimo cierto de defraudar y sin haber tenido una actitud desdeñosa. Entre otras, resulta útil lo siguiente:
- Demostrar qué se quería declarar. Las facturas, los contratos, los extractos bancarios, la contabilidad o los correos de la época deben apuntar a la cifra correcta. Si la documentación coincide con lo que se pretendía declarar y no con lo que salió en el modelo, el error se hace visible.
- Explicar cómo se produjo. Una causa verosímil y verificable: una hoja de cálculo mal enlazada, un dato trasladado por un tercero, una casilla desplazada, un fallo del programa de ayuda. Las capturas, los justificantes de presentación y el historial del software sirven para reconstruir la secuencia.
- Mostrar que es un hecho Un historial de cumplimiento correcto y regular refuerza la tesis del descuido puntual frente a la del patrón de conducta.
- Probar que no hubo ocultación ni Si las operaciones estaban contabilizadas y las facturas registradas, difícilmente cabe hablar de intención de ocultar. La ocultación es, de hecho, uno de los criterios que agravan la sanción.
- Acreditar la diligencia y el asesoramiento. Haber actuado conforme a una interpretación razonable de la norma o a los criterios publicados por la propia Administración exonera de responsabilidad. Aunque la administración normalmente recurre a la ya mencionada “claridad de la norma”, lo cierto es que en no pocos casos la norma no es tan clara, y una buena explicación acerca de una interpretación alternativa a la que realice la administración puede significar que, pese a que la interpretación realizada por el contribuyente se demuestre errónea, se reconozca como no carente de lógica y, en consecuencia, se decida que si el contribuyente se equivocó no fue por no haber puesto la suficiente diligencia.
- Corregir cuanto antes y por iniciativa propia. Es, probablemente, la prueba más elocuente de buena Presentar la declaración complementaria o solicitar la rectificación antes de cualquier requerimiento conlleva, en muchas ocasiones, un simple recargo por declaración extemporánea y evita la sanción.
(Imagen: E&J)
Los límites: el error no es un salvoconducto
Alegar un error no basta si este se repite, si afecta siempre en el mismo sentido o si denota una falta de cuidado elemental. Tampoco exculpa el simple desconocimiento de la norma, ni suele aceptarse sin más la remisión a un tercero si el contribuyente no supervisó mínimamente su trabajo. Y cuanto más profesional es el obligado tributario, más exigente es el estándar de diligencia que se le aplica.
Conclusión
Cuando se detecta un incumplimiento, lo sensato es actuar con rapidez y con método: reunir la documentación, reconstruir cómo se produjo el fallo, corregirlo antes de que lo haga la Administración y presentar el caso con hechos, no con adjetivos. En materia sancionadora, la diferencia entre un descuido y una infracción no la marca el resultado, sino la prueba de la diligencia.