Verifactu y factura electrónica: ¿modernización o duplicación de obligaciones?
Las empresas tendrán que prepararse para el nuevo escenario y los plazos ya están sobre la mesa
(Imagen: E&J)

Verifactu y factura electrónica: ¿modernización o duplicación de obligaciones?
Las empresas tendrán que prepararse para el nuevo escenario y los plazos ya están sobre la mesa
(Imagen: E&J)
La transformación digital de la facturación empresarial en España ya tiene fechas marcadas en el calendario. La nueva obligación de facturación electrónica entre empresarios y profesionales será efectiva a partir del 6 de octubre de 2027 para aquellos cuyo volumen de facturación anual supere los ocho millones de euros y, un año después, desde el 6 de octubre de 2028, para el resto. En paralelo, el Ministerio de Hacienda ha anunciado recientemente el aplazamiento de Verifactu hasta octubre de 2028.
Dos proyectos, dos calendarios y, sobre todo, dos finalidades diferentes. Sin embargo, para muchas empresas la sensación es otra: nuevas obligaciones tecnológicas que se acumulan sobre las ya existentes y que no siempre resultan fáciles de distinguir entre sí.
Conviene, por tanto, empezar por separar conceptos.
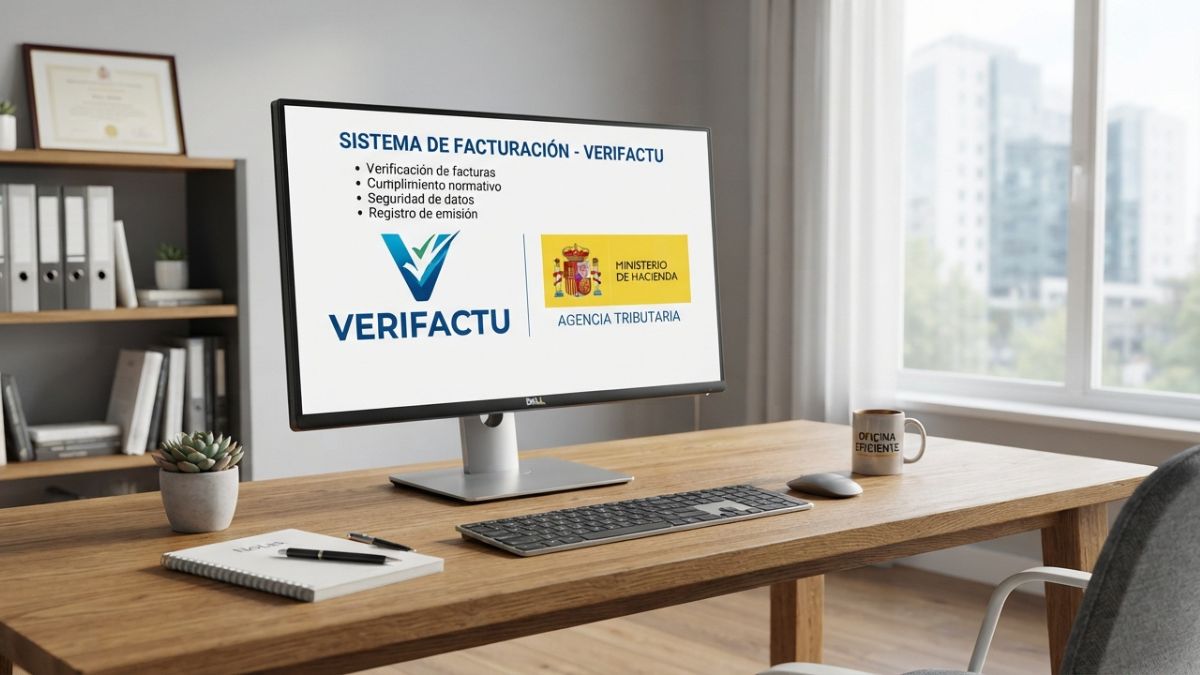
Verifactu es un proyecto impulsado por el Ministerio de Hacienda con una finalidad eminentemente fiscal: prevenir el fraude. Su piedra angular son los sistemas informáticos utilizados para la expedición de facturas, a los que se imponen determinados requisitos destinados a garantizar la integridad, conservación y trazabilidad de los registros de facturación.
Suscríbete a nuestra
NEWSLETTER
Dicho de una manera más sencilla, el objetivo es impedir que puedan utilizarse programas de facturación que permitan alterar o eliminar operaciones y, en último término, facilitar una doble contabilidad.
Para conseguirlo, la normativa exige, entre otras cuestiones, la generación de un registro por cada factura expedida y la incorporación de un código QR en las facturas. El sistema, además, no resultará aplicable a los contribuyentes acogidos, obligatoria o voluntariamente, al Suministro Inmediato de Información (SII), otro mecanismo de reporte digital cuyo propósito es también reforzar el control tributario.
(Imagen: E&J)
La factura electrónica responde, sin embargo, a una lógica diferente.
El proyecto ha sido impulsado principalmente desde el Ministerio de Economía, Comercio y Empresa, aunque Hacienda también participa en su desarrollo. Su objetivo no es primordialmente fiscal, sino de política económica: combatir la morosidad comercial y mejorar la liquidez, especialmente de pequeñas y medianas empresas.
El nuevo modelo no se limita, además, a sustituir el PDF por una factura electrónica. Junto con la obligación de expedir y recibir facturas en formato electrónico estructurado, el sistema incorpora obligaciones de información sobre determinados estados de la factura y su pago. Esa información permitirá a la Administración disponer de datos hasta ahora difícilmente accesibles sobre el efectivo cumplimiento de los plazos legales de pago.
El problema aparece cuando ambos sistemas se trasladan a la operativa de las empresas.
Verifactu y la factura electrónica regulan cuestiones distintas y persiguen objetivos distintos, pero ambos proyectos terminan confluyendo en un mismo punto: los sistemas de facturación de las empresas.
A ello hay que sumar otras obligaciones que ya forman parte del ecosistema de reporte digital español, como el SII o, en el ámbito foral vasco, sistemas como TicketBAI y Batuz.
El resultado puede ser difícil de explicar a una empresa que simplemente quiere emitir correctamente sus facturas. En función de sus circunstancias, puede encontrarse sometida a diferentes obligaciones de facturación, registro y reporte, cada una con sus propias reglas y especificaciones técnicas.
No se discute la legitimidad de los objetivos perseguidos. Combatir el fraude fiscal es necesario. Reducir la morosidad empresarial también lo es y, de hecho, puede tener un efecto especialmente positivo para pequeñas empresas y profesionales que se ven obligados a financiar durante meses a sus clientes mientras esperan el cobro de sus facturas.
(Imagen: E&J)
La cuestión es si para alcanzar dos objetivos legítimos son necesarias dos nuevas capas de obligaciones tecnológicas.
La digitalización debería servir no solo para proporcionar más información a la Administración, sino también para simplificar las relaciones de las empresas con ella. Si unos mismos datos permiten verificar la trazabilidad de una factura, conocer su expedición y controlar posteriormente su pago, parece razonable preguntarse hasta qué punto resulta necesario articular sistemas y obligaciones diferenciados.
Sería deseable aprovechar este proceso para avanzar hacia un modelo más integrado de facturación y reporte digital, en el que la información se genere una sola vez y pueda utilizarse, con las debidas garantías, para distintas finalidades públicas.
El principio debería ser sencillo: un dato, un reporte.
Con ello podrían preservarse los objetivos legítimos de lucha contra el fraude y contra la morosidad sin trasladar innecesariamente a las empresas los costes derivados de la coexistencia de distintos sistemas.
La digitalización debería permitir a la Administración disponer de mejor información, pero también reducir las cargas de las empresas. Si termina generando nuevos sistemas y obligaciones sobre los ya existentes, una parte importante de esa oportunidad se habrá perdido.
Mientras esa convergencia no llegue, las empresas tendrán que prepararse para el nuevo escenario. Y los plazos ya están sobre la mesa: 6 de octubre de 2027 para las empresas con una facturación superior a ocho millones de euros y 6 de octubre de 2028 para el resto.