El asegurado no incurre en negligencia grave cuando no declara las enfermedades que padece si el cuestionario es “excesivamente” genérico
La Audiencia Provincial de Lleida confirma que si no se le preguntó de forma correcta, el riesgo de esa imprecisión debe asumirlo la aseguradora
(Imagen: E&J)

El asegurado no incurre en negligencia grave cuando no declara las enfermedades que padece si el cuestionario es “excesivamente” genérico
La Audiencia Provincial de Lleida confirma que si no se le preguntó de forma correcta, el riesgo de esa imprecisión debe asumirlo la aseguradora
(Imagen: E&J)
La Audiencia Provincial de Lleida ha confirmado que la aseguradora Allianz deberá pagar 106.641 euros del seguro de vida a los familiares de un asegurado que falleció en un accidente doméstico a pesar de que cuando contestó al cuestionario de salud del contrato no declaró que padecía hipertensión.
La aseguradora se negaba a pagar alegando que el cliente faltó a la verdad al no mencionar su hipertensión, una insuficiencia y estenosis aórtica, un antiguo diagnóstico de epilepsia y su sobrepeso.
No obstante, el tribunal provincial rechaza la alegación de Allianz porque el cuestionario de salud sólo tenía tres preguntas que eran “excesivamente genéricas” y ninguna de ellas se referían a tales dolencias y, además, porque la causa del fallecimiento del asegurado se debió a una caída desde una escalera, es decir, que nada tuvo que ver con esas dolencias.

(Imagen: FACUA)
Suscríbete a nuestra
NEWSLETTER
Un accidente doméstico que no guardaba relación con las patologías padecidas por el asegurado
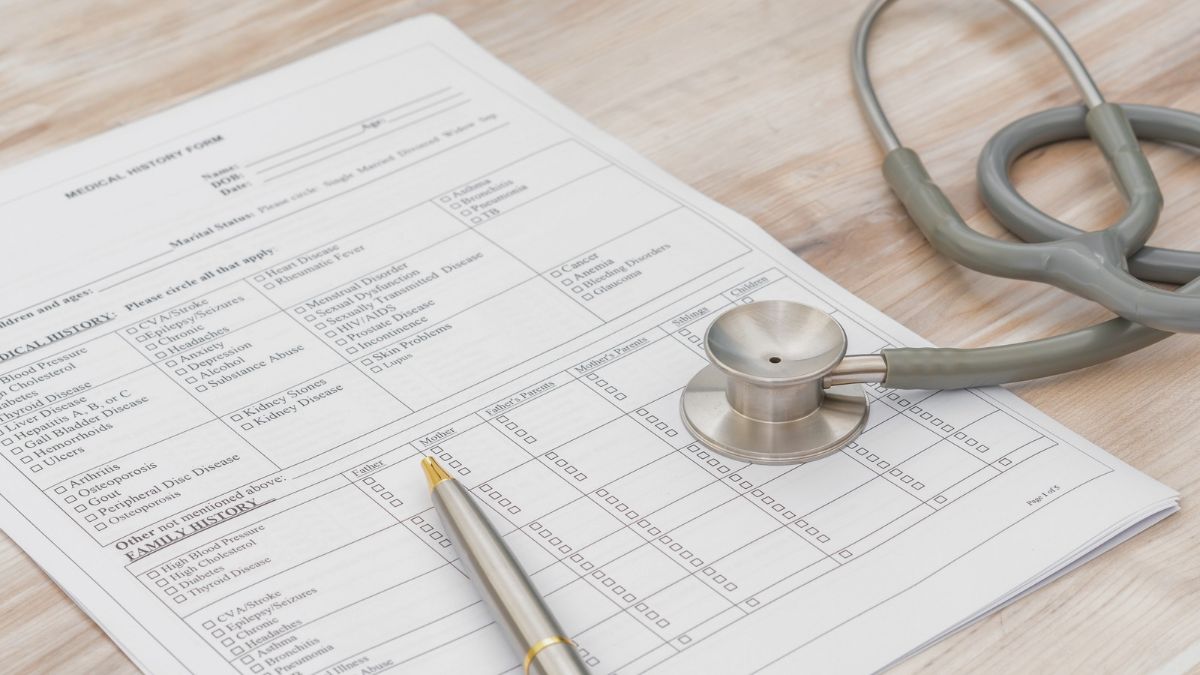
Según consta en la sentencia (disponible en el botón ‘descargar resolución’) el asegurado contrató el seguro de vida en el año 2019. En el momento de realizar la contratación del seguro de vida Allianz le hizo un cuestionario de tres preguntas. La primera cuestión del formulario era si el asegurado se había sometido a pruebas de diagnóstico de una serie de enfermedades enumeradas. La segunda, si había recibido tratamiento médico durante más de siete días. La tercera, si había tenido que interrumpir su rutina diaria por motivos de salud durante más de siete días. El cliente respondió que no a todo.
El asegurado falleció en 2021 a causa de un traumatismo craneoencefálico grave sufrido en un accidente doméstico: cayó desde unos dos metros de altura cuando la escalera en la que estaba subido se rompió.
En la audiencia previa, las partes aceptaron que la causa de la muerte fue accidental y que las patologías que el hombre padecía, tanto al contratar como al fallecer, no guardaban relación directa ni indirecta con el siniestro. La propia jueza lo dejó fijado así, y la sentencia de primera instancia recogió expresamente que no se discutía el aseguramiento, sus coberturas ni que la causa de la muerte fue el traumatismo. Un perito, además, concluyó que el sobrepeso, la hipertensión y la epilepsia estaban bien controlados y no influyeron en el accidente ni en su desenlace.
Aun así, la aseguradora se negó a pagar la cuantía del seguro de vida que el fallecido tenía contratado, alegando que el cliente había ocultado datos relevantes sobre su historial clínico con dolo o culpa grave, lo que según la Ley de Contrato de Seguro la liberaría de abonar la prestación.
(Imagen: E&J)
El cuestionario no contemplaba las enfermedades que el asegurado tenía al contratar
Ante la negativa de la aseguradora de abonar a los familiares de la víctima la cuantía correspondiente al seguro de vida contratado, el litigio acabó en los tribunales.
El juzgado de Primera Instancia de Lleida número 1 de Lleida estimó la demanda al consideró que el cuestionario era “excesivamente genérico” y que no contemplaba las enfermedades que el asegurado tenía al contratar, por lo que no pudo incurrir en negligencia grave.
La juzgadora señaló que, si no se le preguntó de forma correcta, el riesgo de esa imprecisión debía asumirlo la aseguradora. Es decir, dado que la compañía usó un formulario vago, luego no puede negar el pago alegando enfermedades por las que nunca preguntó, y que además nada tuvieron que ver con la muerte.
En consecuencia, Allianz fue condenada a pagar a la demandante la cantidad de 106.641 euros, más los intereses del artículo 20 de la Ley del Contrato de Seguro (LCS) y las costas procesales.
La aseguradora recurrió la sentencia en apelación, defendiendo que las patologías previas implicaban necesariamente un diagnóstico, que su perito las relacionaba con un mayor riesgo de infarto de miocardio y de ictus, que cualquiera de ellas exigía tratamiento de más de siete días y que, por fuerza, habrían alterado la vida diaria del cliente, aunque no existieran partes de baja laboral.
(Imagen: E&J)
Es la aseguradora quien debe asumir las consecuencias de un formulario “excesivamente genérico”
La Sección Segunda de la Audiencia Provincial de Lleida ha desestimado el recurso y ha confirmado íntegramente la condena: Allianz debe pagar los 106.641 euros con los intereses del artículo 20 de la Ley de Contrato de Seguro y las costas de primera instancia, así como las de apelación.
El tribunal provincial ha revisado las tres pregunta del cuestionario. Sobre la primera, señala que el formulario nunca preguntó por la hipertensión ni por la insuficiencia aórtica, ni por enfermedades que elevaran el riesgo cardiaco o cerebrovascular. Lo que sí preguntaba era si había pasado pruebas diagnósticas, lo que no ha quedado acreditado. La Audiencia asume además el análisis de la jueza sobre la escasa entidad de las dolencias: el sobrepeso no llegaba a obesidad ni recibía tratamiento; la epilepsia llevaba más de 30 años sin crisis; la hipertensión se controlaba con un solo betabloqueante; y de la afección aórtica no constaba cómo se diagnosticó ni qué problemas causaba.
Los magistrados han calificado la segunda pregunta como especialmente ambigua porque no aclaraba a qué tratamiento ni a qué enfermedades se refería, hasta el punto de que podía entenderse limitada a las de la pregunta anterior.
Y en cuanto a la tercera cuestión, la Audiencia Provincial recuerda que no se probó que el asegurado interrumpiera nunca su rutina por motivos de salud: la compañía se limitó a afirmarlo “sin base probatoria alguna”.
A todo ello, la Audiencia ha añadido un segundo argumento decisivo: para que la aseguradora quede liberada no basta con una respuesta inexacta, el dato ocultado debe estar conectado con el riesgo que causó el siniestro. Y en el presente caso el fallecimiento fue un accidente doméstico ajeno a cualquier enfermedad previa, por lo que falta esa relación de causalidad.