Administrativando Abogados logra que la Justicia suspenda dos liquidaciones de Hacienda a una empresa sin necesidad de garantía de ningún tipo
El caso demuestra que la Administración no puede dar por supuesto que toda deuda tributaria debe ejecutarse inmediatamente con independencia de las circunstancias del contribuyente
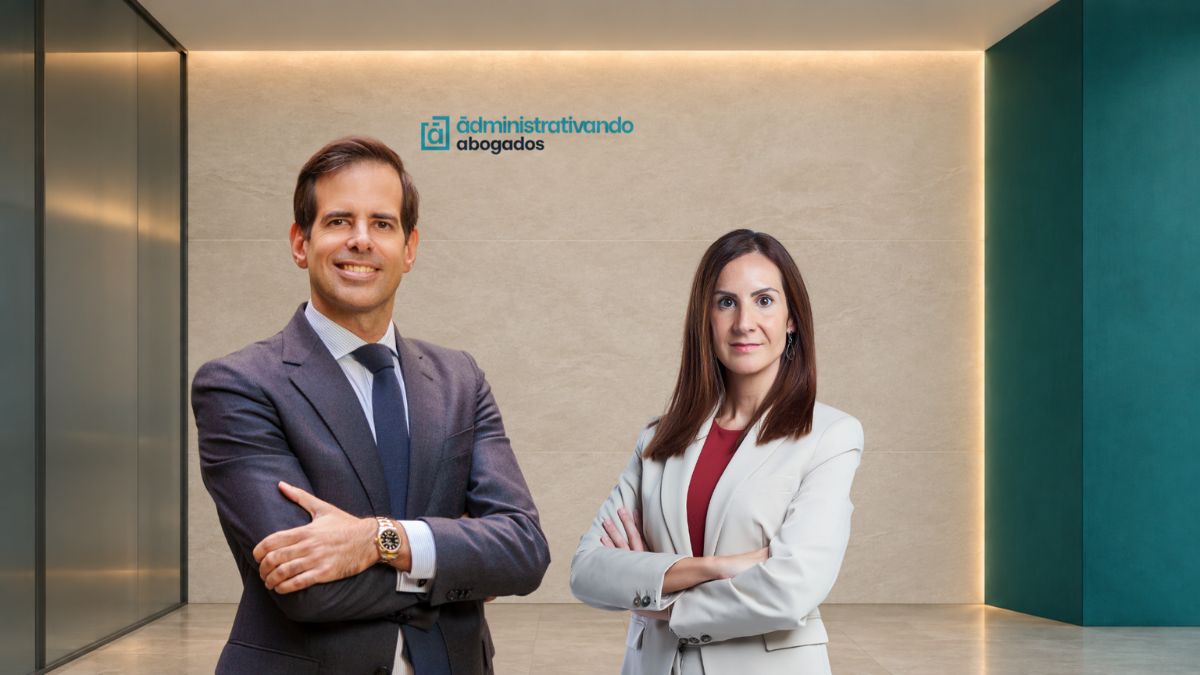
Antonio Benítez Ostos, socio director y fundador de Administrativando Abogados y de Alicia Ibáñez Fernández, letrada asociada de la firma. (Imagen: cesión propia)

Administrativando Abogados logra que la Justicia suspenda dos liquidaciones de Hacienda a una empresa sin necesidad de garantía de ningún tipo
El caso demuestra que la Administración no puede dar por supuesto que toda deuda tributaria debe ejecutarse inmediatamente con independencia de las circunstancias del contribuyente
Antonio Benítez Ostos, socio director y fundador de Administrativando Abogados y de Alicia Ibáñez Fernández, letrada asociada de la firma. (Imagen: cesión propia)
Administrativando Abogados, firma de referencia en derecho administrativo y contencioso–administrativo, logra que el Tribunal Superior de Justicia de Galicia acuerde paralizar la ejecución de varias liquidaciones tributarias sin exigir garantías económicas a la empresa afectada, tras considerar acreditado que su cobro podía ocasionar perjuicios de imposible o difícil reparación.
Las resoluciones, dictadas por la Sección Cuarta de la Sala de lo contencioso-administrativo los días 22 y 23 de octubre de 2026, afectan a liquidaciones del Impuesto sobre Sociedades y del Impuesto sobre el Valor Añadido correspondientes a los ejercicios 2022 y 2023. Los autos 181/2026 y 185/2026 adquieren especial interés jurídico porque la controversia no se planteaba únicamente frente a las liquidaciones tributarias, sino también frente a las decisiones del Tribunal Económico-Administrativo Regional de Galicia de inadmitir las solicitudes de suspensión presentadas por la contribuyente.
La sociedad ha contado con la defensa jurídica de Antonio Benítez Ostos, socio director y fundador de Administrativando Abogados y de Alicia Ibáñez Fernández, letrada asociada de la firma.
El rechazo administrativo a suspender las deudas dio origen al conflicto judicial
La empresa había interpuesto reclamación económico administrativa para solicitar la suspensión de determinadas obligaciones tributarias cuya ejecución consideraba incompatible con su situación financiera. Sin embargo, el Tribunal Económico-Administrativo Regional de Galicia inadmitió a trámite las solicitudes formuladas. Esta decisión dejaba a la sociedad expuesta a la ejecución de las liquidaciones mientras continuaba la controversia sobre la procedencia de la suspensión.
Suscríbete a nuestra
NEWSLETTER
Ante este escenario, la representación jurídica de la mercantil interpuso los correspondientes recursos contencioso-administrativos y solicitó medidas cautelares para impedir que el cobro de las cantidades reclamadas provocara consecuencias económicas irreversibles.
La principal dificultad jurídica consistía en determinar si los tribunales podían adoptar una medida de suspensión cuando el acto administrativo impugnado era precisamente la inadmisión de una solicitud de suspensión.
(Imagen: E&J)
La jurisprudencia permite examinar las circunstancias particulares de cada contribuyente
En sus razonamientos, el Tribunal Superior de Justicia de Galicia analiza la doctrina del Tribunal Supremo sobre la suspensión cautelar de actos administrativos de contenido negativo.
La Sala recuerda que, con carácter general, suspender una resolución que inadmite una solicitud puede plantear dificultades porque la medida cautelar podría anticipar los efectos de una eventual sentencia favorable. Sin embargo, también señala que esa consideración no puede aplicarse de forma automática y al margen de las circunstancias concretas del asunto.
Los magistrados explican que, en determinados supuestos, la ejecución de una liquidación tributaria mientras se tramita el procedimiento judicial puede ocasionar perjuicios que no puedan repararse adecuadamente mediante una sentencia posterior. Por ello, resulta necesario ponderar los intereses afectados y valorar el riesgo de que la actuación administrativa haga perder su finalidad legítima al recurso.
Esta interpretación se apoya en los artículos 129 y 130 de la Ley reguladora de la Jurisdicción Contencioso-Administrativa, relativos a la adopción de medidas cautelares y a la valoración de los perjuicios derivados de la ejecución de los actos administrativos.
La insolvencia no era una posibilidad abstracta, sino un riesgo acreditado
Uno de los aspectos decisivos de las resoluciones es la importancia que el Tribunal concede a la prueba económica presentada por la sociedad. La empresa aportó un informe pericial elaborado a partir de información contable y tributaria, incluido el modelo 200 del Impuesto sobre Sociedades. Los datos reflejaban una diferencia muy significativa entre las obligaciones reclamadas y la capacidad económica disponible. En concreto, las deudas tributarias multiplicaban por 8,6 la liquidez inmediata de la empresa.
El Tribunal también tuvo en cuenta que el pago de las cantidades exigidas obligaría a comprometer recursos necesarios para atender los costes laborales, con el consiguiente riesgo de despidos por motivos económicos. A ello se añadía una estructura patrimonial insuficiente para constituir garantías reales. El inmovilizado material neto de la mercantil ascendía únicamente a 4.773,56 euros en 2023 y a 8.841,46 euros en 2024.
La imposibilidad de ofrecer un aval bancario tampoco quedó en una simple manifestación de la empresa, puesto que se aportó documentación acreditativa de su solicitud y posterior denegación por una entidad financiera.
Con todos estos elementos, el informe pericial concluía que la ejecución de las deudas conduciría a la sociedad a una situación concursal. La Sala consideró suficientemente acreditadas estas circunstancias, destacando que los datos objetivos aportados no habían sido rebatidos por la Administración.
(Imagen: Agencia Tributaria)
La suspensión sin garantías evita que la protección judicial resulte ineficaz
Las resoluciones adoptadas por el Tribunal tienen una consecuencia práctica especialmente importante: la empresa obtiene la suspensión cautelar sin necesidad de constituir avales o garantías patrimoniales.
El Auto 181/2026, de 22 de octubre, acuerda suspender la ejecutividad de la liquidación del Impuesto sobre Sociedades.
El Auto 185/2026, dictado el 23 de octubre, extiende esa protección a los actos originarios impugnados correspondientes al IVA.
La ausencia de garantías constituye uno de los aspectos más relevantes del resultado judicial, puesto que exigirlas en este caso habría supuesto imponer a la sociedad una condición que había demostrado no poder cumplir. De este modo, las medidas cautelares permiten preservar la situación económica de la empresa durante la tramitación de los procedimientos judiciales. Ambos autos se dictan sin imposición de costas.
La suspensión tiene carácter provisional y no implica que las liquidaciones hayan sido anuladas ni que la sociedad haya quedado liberada definitivamente de sus obligaciones tributarias.
La controversia de fondo continúa su curso, pero se evita que el transcurso del procedimiento pueda ocasionar daños irreversibles antes de que exista una resolución judicial definitiva.
(Imagen: E&J)
El derecho a recurrir debe conservar una utilidad real
Más allá de sus consecuencias para la sociedad afectada, el caso plantea una cuestión de especial relevancia para la tutela judicial efectiva de los contribuyentes.
La posibilidad de acudir a los tribunales frente a una decisión administrativa perdería buena parte de su eficacia si, durante la tramitación del procedimiento, la Administración pudiera ejecutar una deuda con consecuencias irreversibles para quien la impugna. Por este motivo, las medidas cautelares desempeñan una función esencial dentro del proceso contencioso-administrativo.
No se trata de impedir de forma general que Hacienda ejerza sus facultades de recaudación, sino de comprobar si, en un supuesto concreto, el interés público en el cobro inmediato debe ceder temporalmente ante el riesgo acreditado de que se produzcan perjuicios de difícil reparación.
Las resoluciones del Tribunal Superior de Justicia de Galicia muestran que esa valoración exige atender a las circunstancias reales del contribuyente y no limitarse a consideraciones generales sobre la ejecutividad de los actos tributarios.
La prueba pericial, determinante para obtener la tutela cautelar
El resultado favorable obtenido por Administrativando Abogados pone de relieve la importancia de acompañar las solicitudes de suspensión de una acreditación económica suficientemente sólida.
En el asunto examinado, no fue suficiente alegar que las liquidaciones eran elevadas o que su pago resultaba complicado.
La defensa aportó datos concretos sobre tesorería, patrimonio, costes laborales y dificultades de financiación, permitiendo al Tribunal valorar el impacto que tendría la ejecución de las deudas.
La combinación de estos elementos permitió demostrar que el riesgo para la continuidad empresarial era real y que la suspensión solicitada resultaba necesaria para preservar la utilidad del procedimiento judicial.
Administrativando Abogados valora el alcance de las dos resoluciones
(Imagen: Administrativando Abogados)
Desde Administrativando Abogados, como especialistas en derecho fiscal tributario, destacan que los pronunciamientos representan un resultado judicial favorable para la sociedad y ponen de manifiesto la importancia de examinar las consecuencias de la ejecución tributaria desde una perspectiva individualizada.
Los letrados Alicia Ibáñez Fernández y Antonio Benítez Ostos han intervenido en la defensa de la empresa en un asunto en el que la acreditación de los perjuicios económicos ha resultado esencial para obtener la protección judicial solicitada.
El caso demuestra que la Administración no puede dar por supuesto que toda deuda tributaria debe ejecutarse inmediatamente con independencia de las circunstancias del contribuyente, especialmente cuando existen elementos objetivos que permiten apreciar un riesgo de insolvencia.
Tampoco significa que cualquier empresa con dificultades económicas tenga derecho automático a obtener la suspensión de sus liquidaciones. La decisión requiere un análisis judicial de los intereses afectados y una acreditación suficiente de los perjuicios.
En definitiva, los autos del Tribunal Superior de Justicia de Galicia refuerzan la importancia de las medidas cautelares como instrumento para garantizar que los recursos judiciales conserven su efectividad.
La protección de la Hacienda pública y la defensa de los derechos de los contribuyentes no son objetivos incompatibles. La clave reside en evitar que el cobro anticipado de una deuda produzca daños irreversibles antes de que los tribunales puedan pronunciarse sobre la controversia.