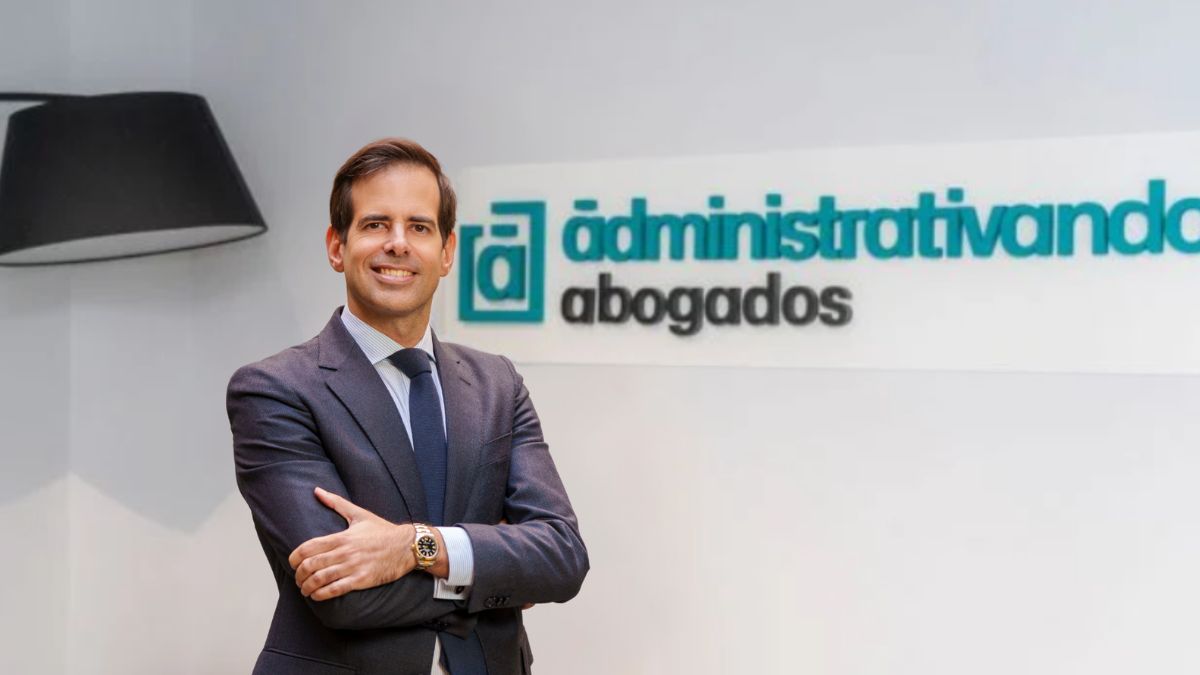
Antonio Benítez Ostos, socio-director de Administrativando Abogados: «La seguridad jurídica no consiste en que las decisiones del regulador sean inmunes al control judicial»
El abogado analiza la sentencia del Supremo que permite a un accionista de MásMóvil con 198 acciones impugnar la autorización de la OPA de Lorca Telecom Bidco
(Imagen: E&J)

Antonio Benítez Ostos, socio-director de Administrativando Abogados: «La seguridad jurídica no consiste en que las decisiones del regulador sean inmunes al control judicial»
El abogado analiza la sentencia del Supremo que permite a un accionista de MásMóvil con 198 acciones impugnar la autorización de la OPA de Lorca Telecom Bidco
(Imagen: E&J)
El Tribunal Supremo ha reconocido la legitimación de un accionista de MásMóvil, titular de 198 acciones, para impugnar ante la jurisdicción contencioso-administrativa la autorización de la oferta pública de adquisición (OPA) voluntaria formulada por Lorca Telecom Bidco. La Sentencia 1007/2026, de 14 de septiembre, de la Sala Tercera, anula la inadmisión que había dictado la Audiencia Nacional el 20 de diciembre de 2023 y ordena que se examine el fondo del asunto. El pronunciamiento interesa especialmente a los accionistas minoritarios, porque rechaza que el escaso número de acciones o su compra posterior al anuncio de la oferta basten para negarles el acceso a los tribunales. El Supremo no decide si la autorización de la OPA se ajustó a Derecho: esa cuestión corresponde ahora a la Audiencia Nacional.
Para analizar la sentencia, Economist & Jurist conversa con Antonio Benítez Ostos, socio-director y fundador de Administrativando Abogados, despacho especializado en Derecho Administrativo y Contencioso-Administrativo. Ha defendido asuntos de gran repercusión frente a la Administración, entre ellos los casos Alvia y Adamuz, y colabora con frecuencia en televisión, radio y prensa nacional. Es profesor de Derecho Público en el Instituto Superior de Derecho y Economía de Madrid, la Universidad Loyola y la Universidad Villanueva, y miembro del Consejo Asesor y del Comité de Dirección de la Asociación Europea de Abogados. En 2025 recibió el Premio del Lector en los I Premios Economist & Jurist a la Excelencia Jurídica.
En la entrevista, Benítez Ostos explica por qué la legitimación no puede depender de un porcentaje mínimo de capital ni del momento en que se adquirieron las acciones, y por qué el abuso del derecho solo cabe en casos excepcionales y no puede deducirse de esas circunstancias. Aborda también los límites del control judicial sobre la Comisión Nacional del Mercado de Valores (CNMV), la relación entre seguridad jurídica y tutela judicial efectiva, y las consecuencias para futuras OPA. Además, ofrece orientaciones prácticas al inversor minoritario sobre costes, plazos y vía procesal adecuada, y sostiene que la resolución fortalece el Estado de Derecho en los mercados y sectores regulados.
(Imagen: E&J)
Suscríbete a nuestra
NEWSLETTER
Economist & Jurist (E&J).- ¿Cuál es la principal relevancia jurídica de la resolución del Tribunal Supremo sobre la OPA de MásMóvil?
Antonio Benítez Ostos (A. B. O.).- La sentencia fija jurisprudencia en nuestro país, creando un hito histórico en la materia: el titular de acciones de una sociedad tiene legitimación para recurrir en vía contencioso-administrativa la autorización de una OPA voluntaria, con independencia del número de acciones que posea, aunque las haya adquirido después del anuncio de la oferta y las haya vendido antes de la exclusión de cotización.
Su relevancia va más allá del mercado de valores: refuerza el derecho fundamental de acceso a la jurisdicción del artículo 24 de la Constitución frente a la Administración Pública y recuerda que el principio pro actione impide convertir la legitimación en un filtro económico.
E&J.- ¿Qué requisitos debe cumplir un accionista para impugnar una autorización de la CNMV?
A. B. O.- Los del artículo 19.1.a) de la Ley de la Jurisdicción: ostentar un derecho o un interés legítimo. En el ámbito de las OPA, la propia Audiencia Nacional reconoció que la titularidad de acciones confiere en principio ese interés, y el Supremo lo confirma sin añadir condiciones que la ley no prevé.
La jurisprudencia anterior ya admitía que el accionista recurriese decisiones de la CNMV que incidieran en su situación jurídico-patrimonial (sentencias de 18 de abril de 2007 y 25 de noviembre de 2008). En la práctica, lo que debe hacer el accionista es acreditar su condición de titular de las acciones y explicar cómo le afecta la autorización, porque no se trata de defender la legalidad en abstracto ni los intereses de la sociedad.
E&J.- ¿Puede el porcentaje de participación accionarial determinar por sí solo la legitimación para recurrir?
A. B. O.- No. La Audiencia Nacional tomó como referencia el umbral del uno por mil del capital que la Ley de Sociedades de Capital exige para impugnar acuerdos sociales (artículo 495.2.b), introducido por la Ley 31/2014). El Supremo, gracias a esta sentencia, rechaza ese traslado: la Ley de la Jurisdicción no fija ningún umbral cuantitativo, y uno de creación judicial sería incompatible con la doctrina constitucional sobre el acceso a la jurisdicción.
Se trata de una cuestión de igualdad. Exigir un número mínimo de acciones supondría condicionar el acceso a la justicia a la capacidad económica del recurrente y, precisamente, el accionista minoritario es quien más necesita esa protección.
E&J.- ¿Qué relevancia tiene que un inversor haya adquirido sus acciones después de anunciarse una OPA?
A. B. O.- Ninguna a efectos de legitimación. El Supremo es claro: ninguna norma prohíbe comprar acciones entre el anuncio y la autorización de la OPA, ni establece que esas acciones sean de peor condición que las demás. Incluso admite como hipótesis que la compra persiguiera precisamente adquirir la condición de accionista para impugnar, y aun así la legitimación subsiste.
La solución contraria crearía dos categorías de accionistas con idénticos derechos políticos y económicos. Además, la OPA anunciada todavía no está autorizada, y quien compra en ese periodo asume el mismo perjuicio que cualquier otro accionista si se autoriza en condiciones contrarias a Derecho.
(Imagen: E&J)
E&J.- ¿En qué circunstancias puede apreciarse abuso del derecho al acudir a la vía judicial?
A. B. O.- El Supremo no descarta en abstracto que una impugnación de este tipo pueda ser abusiva, pero deja claro que el abuso no puede deducirse del escaso número de acciones, del momento de su compra ni del beneficio que el recurrente pueda obtener. Si cada una de esas circunstancias es irrelevante por separado, sumarlas no las convierte en abuso.
El abuso del derecho es una figura excepcional, que exige probar un ejercicio anormal y dañoso del derecho. No puede funcionar como una vía indirecta para restringir la legitimación cuando la ley no lo hace.
E&J.- ¿Qué límites tiene la discrecionalidad de la CNMV en la autorización de operaciones de esta naturaleza?
A. B. O.- La autorización de una OPA es, en buena medida, un acto reglado: la CNMV debe comprobar que la oferta cumple la Ley del Mercado de Valores y el Real Decreto 1066/2007, y la protección de los inversores es una de sus funciones legales. Ese margen técnico no la exime del control judicial sobre el cumplimiento de las condiciones legales, la igualdad de trato entre accionistas o la corrección del precio.
Como el fondo del asunto está ahora pendiente ante la Audiencia Nacional, me limito a recordar lo que planteamos: que la CNMV autorizó la OPA el 29 de julio de 2020 sin conocer todavía la no oposición del Banco de España, que no se produjo hasta el 7 de septiembre de 2020, y que hubo desigualdad de trato entre accionistas y deficiencias en la fijación del precio.
E&J.- ¿Cómo se concilia la seguridad jurídica de las operaciones corporativas con el derecho a la tutela judicial efectiva?
A. B. O.- No son valores contrapuestos. La seguridad jurídica no consiste en que las decisiones del regulador sean inmunes al control judicial, sino en que se ajusten a Derecho. Un control judicial efectivo es, en sí mismo, una garantía de seguridad para el mercado y para los inversores.
Los intereses de terceros y la estabilidad de la operación se ponderan al resolver el fondo y, en su caso, al decidir sobre las medidas cautelares o los efectos de una eventual anulación. Lo que no cabe es invocarlos para cerrar la puerta del proceso antes de examinar si la autorización fue conforme a Derecho.
E&J.- ¿Qué consecuencias prácticas puede tener esta doctrina para futuros procedimientos relacionados con OPA?
A. B. O.- La consecuencia inmediata es que los tribunales no podrán inadmitir el recurso de un accionista por tener pocas acciones o por haberlas comprado tras el anuncio de la oferta. En este asunto, la Audiencia Nacional deberá entrar ahora en el fondo.
A futuro, oferentes y regulador deberán contar con que cualquier accionista puede someter la autorización al control judicial. Eso debería traducirse en una mayor atención a la igualdad de trato y al precio en la fase administrativa, que es donde mejor se previenen los litigios.
(Imagen: E&J)
E&J.- ¿Qué debe valorar un inversor minoritario antes de plantear una impugnación de este tipo?
A. B. O.- Tener legitimación no garantiza ganar el pleito. El inversor debe valorar si existen motivos de fondo sólidos contra la autorización, qué puede obtener realmente con una sentencia estimatoria y cuál es el coste del proceso, incluido el riesgo de costas.
También debe tener presentes los plazos: el recurso de reposición potestativo ante la CNMV y, después, el recurso contencioso-administrativo ante la Audiencia Nacional. Y debe distinguir la vía adecuada: si lo que discute son los acuerdos societarios o la actuación de los administradores, la vía es la civil, no la contencioso-administrativa.
E&J.- ¿Qué aspectos procesales resultan más determinantes en un recurso contencioso-administrativo contra una decisión de la CNMV?
A. B. O.- El primero es la legitimación, como este asunto demuestra: acreditar documentalmente la titularidad de las acciones y explicar desde la demanda cómo afecta la autorización al recurrente. El segundo es la prueba, porque las cuestiones de precio y valoración son técnicas y requieren documentación y, normalmente, informes periciales. En nuestro caso, también denunciamos la inadmisión de prueba documental relevante.
Por último, la formulación de las pretensiones: conviene distinguir con claridad la petición de anulación de las peticiones de restablecimiento, para que la discusión sobre su alcance no se convierta en un obstáculo para la admisión del recurso.
E&J.- ¿Considera que esta resolución refuerza el control judicial sobre los organismos reguladores? ¿Por qué?
A. B. O.- Sí, indudablemente y a gran escala. El control judicial de los reguladores depende de que alguien pueda instarlo. Si solo pudieran recurrir el oferente o los grandes accionistas, las autorizaciones de la CNMV quedarían en la práctica fuera del control de los tribunales en lo que afecta a los minoritarios, que son precisamente los inversores a los que la ley encomienda proteger.
Al garantizar que cualquier accionista puede acceder a la jurisdicción contencioso-administrativa, el Supremo asegura que las decisiones del regulador y de la Administración en general se puedan revisar en cuanto a su legalidad. Es una sentencia que fortalece el Estado de Derecho en el ámbito de los mercados y sectores regulados.