El nuevo IBI sobre las viviendas turísticas: ¿pueden los ayuntamientos aplicarlo sin la intervención de las comunidades autónomas?
Aunque el recargo se incorpora a un tributo municipal, su exigencia no depende exclusivamente de la voluntad del ayuntamiento, sino también de decisiones adoptadas por otras administraciones
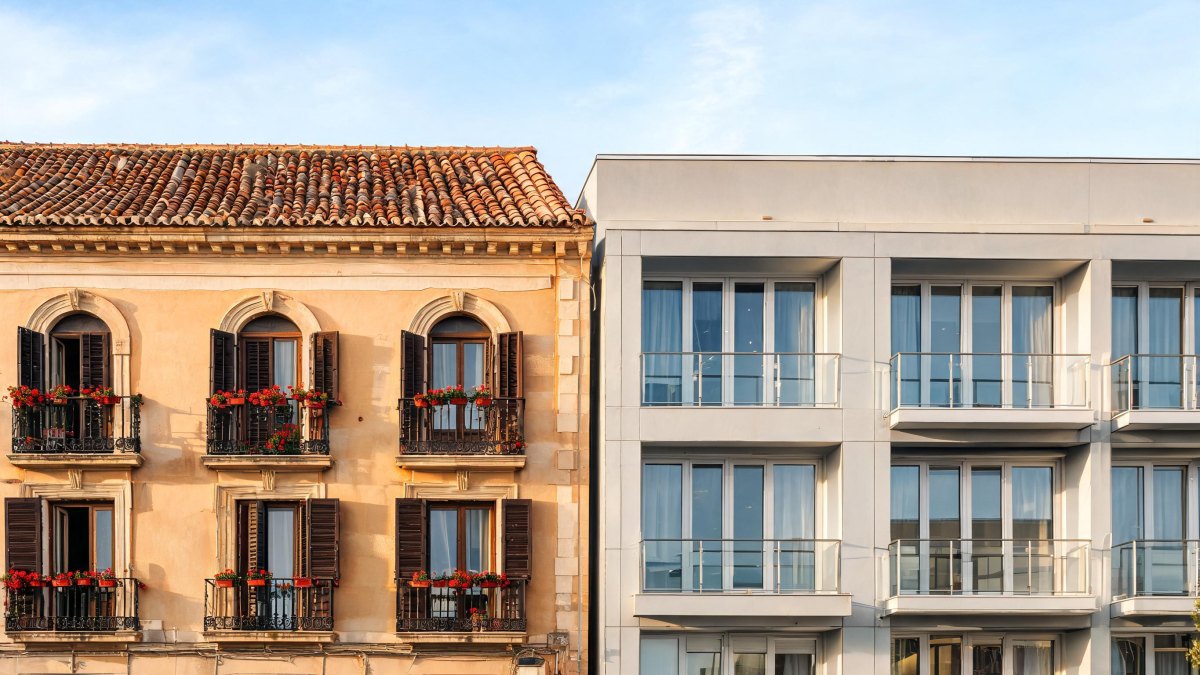
(Imagen: E&J)

El nuevo IBI sobre las viviendas turísticas: ¿pueden los ayuntamientos aplicarlo sin la intervención de las comunidades autónomas?
Aunque el recargo se incorpora a un tributo municipal, su exigencia no depende exclusivamente de la voluntad del ayuntamiento, sino también de decisiones adoptadas por otras administraciones
(Imagen: E&J)
El conocido como primer decreto de vivienda, el Real Decreto-ley 29/2026, de 6 de octubre, introduce, entre otras medidas en materia de vivienda, una modificación del IBI que permite a los ayuntamientos establecer un recargo sobre determinados inmuebles de uso residencial destinados al alojamiento turístico, aunque su aplicación queda sometida a una serie de requisitos que conviene precisar.

La norma responde al propósito del Gobierno de reforzar los instrumentos de intervención pública ante las crecientes dificultades de acceso a la vivienda y la expansión de los alojamientos turísticos. En ese contexto se sitúa el Real Decreto-ley 29/2026, de 6 de octubre, publicado en el BOE al día siguiente y en vigor desde el 8 de octubre, que reúne medidas de distinta naturaleza dirigidas a reforzar la función social de la vivienda, proteger determinadas situaciones de vulnerabilidad y ampliar la oferta asequible. La norma retoma en esencia, aun con modificaciones, parte de las medidas recogidas en el Real Decreto-ley 26/2026, de 29 de septiembre, cuya convalidación fue rechazada por el Congreso el pasado día 2 de octubre. A fecha de redacción de este artículo, el Real Decreto-ley 29/2026 se encuentra en vigor desde el 8 de octubre, si bien permanece pendiente de convalidación por la Diputación Permanente del Congreso de los Diputados.
Dentro de ese conjunto de actuaciones, el artículo 8 introduce una modificación relevante en el Impuesto sobre Bienes Inmuebles, conocido por sus siglas como IBI, al permitir la posibilidad discrecional de que los ayuntamientos establezcan un recargo sobre inmuebles de uso residencial destinados a alojamientos turísticos. La finalidad de la medida se comprende en el contexto de las políticas que pretenden preservar el destino residencial del parque de viviendas, pero su articulación jurídica presenta una singularidad que merece atención. Aunque el recargo se incorpora a un tributo municipal, su exigencia no depende exclusivamente de la voluntad del ayuntamiento, sino también de decisiones adoptadas por otras administraciones en ejercicio de sus respectivas competencias.
Precisamente aquí reside una de las principales cuestiones que plantea la reforma: determinar hasta dónde alcanza la potestad municipal para aplicar este nuevo instrumento tributario y en qué medida su ejercicio depende de que la comunidad autónoma competente en materia de vivienda haya declarado previamente la existencia de una zona de mercado residencial tensionado.
Suscríbete a nuestra
NEWSLETTER
(Imagen: E&J)
El RDL 29/2026 modifica en consecuencia la Ley Reguladora de las Haciendas Locales (TRLRHL) añadiendo un nuevo apartado 4 ter al artículo 72 de dicho texto, donde habilita a los ayuntamientos para exigir un recargo de hasta el 50% de la cuota líquida del IBI a los inmuebles de uso residencial destinados a alojamientos turísticos que reúnan los requisitos previstos en el precepto. Ese porcentaje máximo puede elevarse hasta el 100% cuando el titular disponga de dos o más inmuebles afectados y hasta el 150% cuando sea titular de cuatro o más. No se crea, por tanto, un tributo independiente, sino una posibilidad adicional de gravamen dentro de la estructura del IBI, vinculada tanto al destino del inmueble como a las circunstancias previstas por la ley.
El empleo de la expresión “podrán exigir” es, sin duda, significativo ya que la norma estatal habilita, pero no impone el recargo. Su establecimiento exigirá que cada ayuntamiento valore la oportunidad de aplicarlo y apruebe la correspondiente ordenanza fiscal siguiendo el procedimiento legal de aprobación y publicidad. Esa ordenanza podrá desarrollar los aspectos materiales y formales de la liquidación, pero no alterar las condiciones esenciales que el legislador ha fijado para determinar los inmuebles sujetos ni mucho menos ampliar, por vía reglamentaria, los supuestos de aplicación.
Conviene asimismo distinguir esta figura del recargo sobre inmuebles residenciales desocupados con carácter permanente, regulado en el apartado 4 bis del mismo artículo 72. Aun cuando ambos responden a objetivos relacionados con la función social de la vivienda, sus presupuestos son diferentes.
Antes de examinar el reparto competencial, debe precisarse el alcance objetivo del recargo, porque la redacción legal no habla exclusivamente de viviendas de uso turístico, sino de inmuebles de uso residencial que se encuentren destinados a alojamientos de uso turístico, identificados de acuerdo con la normativa de cada comunidad autónoma. Esta redacción puede generar dificultades en la identificación de los inmuebles sujetos al recargo, puesto que la clasificación del alojamiento conforme a la legislación turística no siempre coincide con el uso que corresponde al inmueble desde la perspectiva urbanística o catastral.
(Imagen: E&J)
La legislación andaluza ofrece un buen ejemplo de ello, el Decreto 28/2016, de 2 de febrero, regula las viviendas de uso turístico, mientras que el Decreto 194/2010, de 20 de abril, establece un régimen diferenciado para los establecimientos de apartamentos turísticos, que se clasifican en edificios o complejos y conjuntos. Resulta razonable considerar que las viviendas de uso turístico constituyen el supuesto ordinario al que se dirige la medida, siempre que concurran los requisitos del artículo 72.4 ter. Por el contrario, respecto de determinados establecimientos de apartamentos turísticos no parece prudente afirmar una inclusión o exclusión automática sin atender a la configuración del inmueble y a su uso jurídicamente relevante.
La remisión a la normativa autonómica permite identificar la actividad y las modalidades de alojamiento, pero no puede convertirse en una habilitación para ampliar el presupuesto tributario establecido por la ley estatal. Para aplicar el recargo habrá que comprobar la clasificación turística, los datos catastrales y, cuando proceda, la situación urbanística del inmueble, sin confundir al propietario sujeto pasivo del IBI con la empresa que gestiona su explotación. Se trata de una delimitación que puede generar problemas interpretativos y que requerirán de especial cuidado en establecimientos formados por varias unidades o en viviendas explotadas turísticamente solo de forma parcial.
El elemento que verdaderamente condiciona la aplicación municipal del recargo es territorial. El artículo 72.4 ter exige que los inmuebles estén situados en municipios ubicados en una zona de mercado residencial tensionado conforme a la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. Esa situación no nace de la mera constatación de un aumento de los alquileres, de la escasez de vivienda habitual o de una elevada implantación de alojamientos turísticos. Requiere expresamente una declaración administrativa formal y el cumplimiento del procedimiento previsto en el artículo 18 de la citada ley.
Dicho procedimiento exige disponer de información sobre la evolución del mercado residencial, poner a disposición pública los datos en que se apoya la declaración y motivar la decisión atendiendo a los desequilibrios detectados. La ley prevé una vigencia inicial de tres años, con posibilidad de prórrogas anuales en los términos legalmente establecidos. Se trata, por tanto, de un instrumento de política de vivienda con sustantividad propia, que no puede quedar sustituido por una declaración municipal sobre la situación del mercado inmobiliario ni por la simple aprobación de una ordenanza fiscal.

(Imagen: E&J)
A estos efectos, es necesario mencionar la STC 79/2024, de 21 de mayo, ya que aporta una referencia especialmente clara. Al examinar la regulación estatal de las zonas tensionadas, su fundamento jurídico quinto reconoce que las comunidades autónomas conservan la posibilidad de decidir si utilizan este mecanismo, debiendo observar las condiciones estatales cuando opten por hacerlo. La consecuencia afecta directamente a la potestad municipal para aplicar el recargo del IBI ya que en todo caso quedaría condicionado a la previa declaración por la comunidad autónoma. No existe, además, una obligación general de declarar una zona tensionada por el solo hecho de que un ayuntamiento considere conveniente aplicar el recargo, de manera que una potestad fiscal local puede quedar sin posibilidad de ejercicio por una decisión adoptada en el ámbito competencial autonómico.
Por tanto, el diseño de la medida conecta tres administraciones, cada una con su ámbito competencial, que deben coordinarse para que el recargo que establece la norma en cuestión pueda llegar a ser efectivo. Corresponde al Estado establecer el régimen legal del recargo en el marco de sus competencias sobre hacienda general y sobre la configuración de los tributos locales. A las administraciones competentes en vivienda, es decir a las comunidades autónomas, les corresponde decidir, en los términos de la Ley 12/2023, sobre la eventual declaración de zonas de mercado residencial tensionado. Finalmente, los ayuntamientos han de valorar si ejercen la habilitación tributaria recibida, aprobar la ordenanza y gestionar la aplicación del recargo respecto de los inmuebles que cumplan sus presupuestos.
Esta distribución encuentra encaje en el sistema constitucional de autonomías. La potestad tributaria municipal está reconocida en los artículos 133.2 y 142 de la Constitución, y se ejerce dentro del marco definido por la legislación aplicable. Por su parte, la autonomía local de los artículos 137 y 140 no permite prescindir de los presupuestos objetivos de un gravamen, la STC 233/1999, de 16 de diciembre, recuerda que la participación municipal en la ordenación de sus tributos debe ser efectiva, aunque necesariamente sujeta a los límites establecidos por la ley. No cabe concluir, por ello, que el condicionamiento autonómico suponga por sí mismo una vulneración de la autonomía municipal. Lo que el legislador ha configurado es una facultad local que solo puede ejercerse cuando concurren determinadas circunstancias, que son definidas fuera de su ámbito tributario.
Lo anterior implica que, en ausencia de una declaración de zona tensionada, el ayuntamiento no podrá exigir el nuevo recargo, por intensa que sea la presión residencial o turística acreditada en su territorio. La ordenanza no puede suplir ese presupuesto ni ampliar el ámbito de aplicación del artículo 72.4 ter mediante una delimitación municipal alternativa. Admitirlo supondría alterar por vía reglamentaria una condición de sujeción que el legislador ha establecido de manera expresa. Ahora bien, esa limitación no obliga a la entidad local a permanecer inactiva, los ayuntamientos cuentan con información de proximidad sobre el mercado residencial y pueden elaborar diagnósticos, aportar indicadores de esfuerzo económico y demanda de vivienda, y promover una interlocución fundada con la administración competente para que valore la apertura del procedimiento previsto en el artículo 18 de la Ley 12/2023. Debe añadirse que el municipio conserva sus competencias urbanísticas y las facultades de intervención que le atribuya la legislación turística, de modo que puede comprobar la compatibilidad de los usos, ejercer la inspección y disciplina que proceda y utilizar sus instrumentos de ordenación dentro de la legalidad aplicable.
(Imagen: E&J)
De esta configuración derivan diversas dificultades que deben analizarse detalladamente. La primera dificultad aparece al proyectar la declaración de zona tensionada sobre el territorio. El artículo 18 de la Ley 12/2023 permite delimitar ámbitos que no coinciden necesariamente con la totalidad del municipio, mientras que el nuevo precepto tributario se refiere a inmuebles situados en municipios ubicados en una zona tensionada. Cuando la declaración afecte solo a determinados barrios o sectores, la redacción abre una duda de alcance sobre si el recargo puede exigirse en todo el término municipal o exclusivamente dentro del perímetro declarado. A nuestro juicio, una interpretación coherente con la finalidad de la medida permitiría sostener que el recargo debe limitarse a los inmuebles situados dentro del ámbito territorial efectivamente declarado como tensionado. No obstante, la literalidad del precepto no permite descartar otras interpretaciones, sin dar por resuelta una controversia que el artículo 72.4 ter no despeja de forma expresa.
La segunda cuestión concierne a la identificación de los inmuebles y de sus titulares. La remisión a la normativa turística autonómica exige coordinar la información del correspondiente registro administrativo con los datos catastrales y tributarios, especialmente cuando el titular de la explotación no coincide con el sujeto pasivo del IBI. También habrá de concretarse, con respeto a los criterios legales, el modo de acreditar el número de inmuebles de cada titular y de justificar la inclusión en uno u otro tramo del recargo. La ordenanza puede ordenar estas actuaciones, pero debe preservar las garantías de audiencia, prueba y motivación que resulten exigibles.
Finalmente, el calendario de entrada en aplicación añade una cautela adicional. El artículo 8 del Real Decreto-ley prevé efectos para los períodos impositivos iniciados desde su entrada en vigor y, dado que el IBI tiene un período anual coincidente con el año natural, el primer ejercicio susceptible de quedar comprendido sería 2027. A ello se añade que el nuevo recargo tiene un devengo propio el 31 de diciembre y se liquida anualmente. En consecuencia, su exigencia práctica quedará condicionada a la vigencia de la norma, a la existencia de la declaración territorial pertinente y a la aprobación y publicación de la ordenanza fiscal con la antelación legalmente necesaria.
Desde esta perspectiva, la principal dificultad no consiste en determinar si los ayuntamientos son competentes para exigir el recargo, pues la ley les atribuye expresamente esa posibilidad, sino en precisar las condiciones bajo las cuales pueden ejercerla. El caso pone de manifiesto una realidad frecuente en el Derecho administrativo contemporáneo, donde las medidas adoptadas por una administración pueden necesitar, para producir efectos, la intervención de otras cuyas competencias y prioridades no siempre coinciden. El resultado dependerá menos de la amplitud de la habilitación tributaria que de la claridad de la norma y de la coordinación efectiva entre administraciones.
Normativa y jurisprudencia citadas
Real Decreto-ley 29/2026, de 6 de octubre (art. 8).
Real Decreto Legislativo 2/2004, de 5 de marzo (arts. 15 a 17, 72 y 75).
Ley 12/2023, de 24 de mayo, por el derecho a la vivienda (art. 18).
STC 79/2024, de 21 de mayo (FJ 5).
STC 233/1999, de 16 de diciembre.
Resolución del Congreso de 2 de octubre de 2026 sobre la derogación del RDL 26/2026.