Tanto la cesta de Navidad como la compensación económica que la sustituya tributan
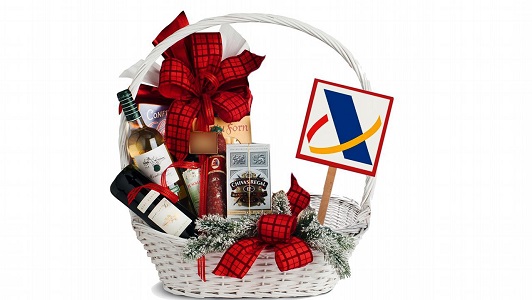

Tanto la cesta de Navidad como la compensación económica que la sustituya tributan
Los regalos navideños o las cestas de Navidad que los trabajadores de una empresa reciben para estas fiestas, son considerados a efectos fiscales como un rendimiento del trabajo en especie.

Si la empresa tiene por costumbre efectuar este tipo de regalos navideños a sus empleados, para ella será un gasto deducible en el Impuesto de Sociedades, que a su vez comportará rendimiento del trabajo en especie para sus trabajadores por cuenta ajena y, por lo tanto, la empresa tendrá que efectuar el correspondiente ingreso a cuenta en Hacienda del valor de la cesta o del regalo.
Asimismo, la compensación que ofrece la empresa a sus trabajadores en sustitución de la cesta de Navidad tributa como rendimiento irregular.
Una abogada con 26 años de antigüedad es despedida por teletrabajar nueve días en agosto sin autorización de la empresa
Ver la noticia completa →
Procedente el despido de un trabajador por usar la IA y aprovechar su jornada laboral y los recursos de la empresa para prestar servicios para otras compañías
Ver la noticia completa →