Marisa Protomártir Sánchez-Cascado, de ASUFIN: en las hipotecas, “la exigencia de transparencia no queda satisfecha mediante una redacción formalmente inteligible”
Que la comisión de apertura figure en la escritura no basta por sí solo: también importan la información facilitada antes de contratar y la comprensión del consumidor
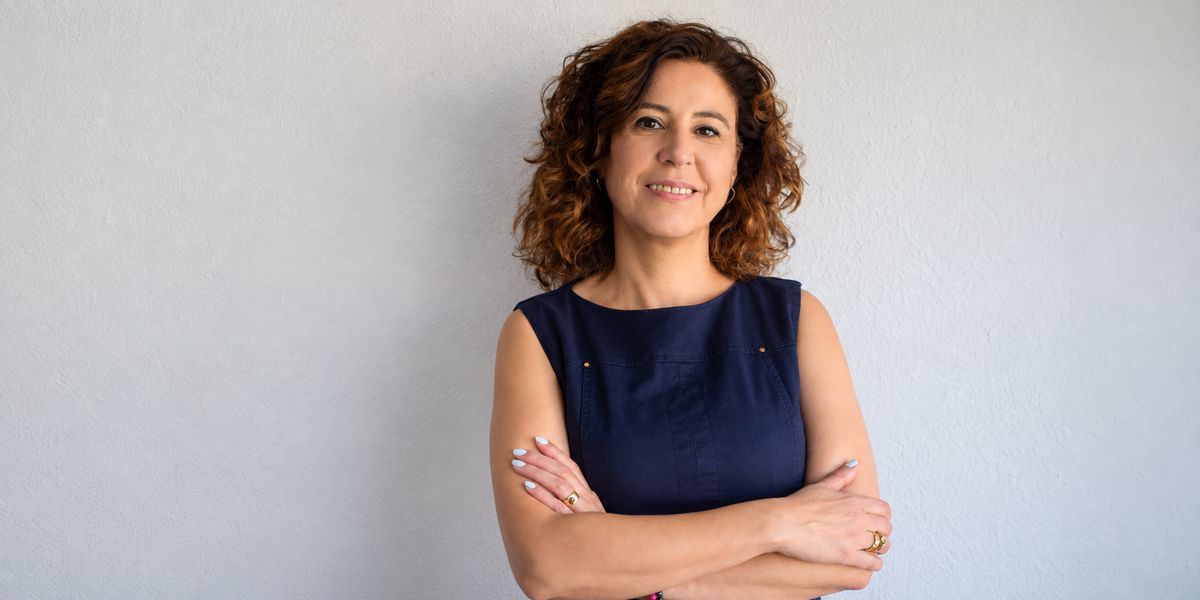
(Imagen: E&J)

Marisa Protomártir Sánchez-Cascado, de ASUFIN: en las hipotecas, “la exigencia de transparencia no queda satisfecha mediante una redacción formalmente inteligible”
Que la comisión de apertura figure en la escritura no basta por sí solo: también importan la información facilitada antes de contratar y la comprensión del consumidor
(Imagen: E&J)
Las comisiones de apertura de los préstamos siguen generando reclamaciones y litigios en España. Desde la sentencia del Tribunal de Justicia de la Unión Europea de 16 de marzo de 2023 y los pronunciamientos posteriores del Tribunal Supremo, tanto en préstamos hipotecarios como en préstamos personales y al consumo, la validez de este cobro depende de que la entidad haya cumplido el control de transparencia y de que el importe no resulte desproporcionado. Para quien firmó una hipoteca hace años, saber qué se debe examinar y qué documentos pueden ser decisivos tiene una consecuencia económica directa, porque de ello depende que pueda recuperar lo pagado.
Para analizar esta cuestión, Economist & Jurist ha entrevistado a Marisa Protomártir Sánchez-Cascado, directora de operaciones legales de la Asociación de Usuarios Financieros (ASUFIN). Se incorporó a la entidad en 2022 como responsable de servicios jurídicos y ocupa su cargo actual desde 2023. Antes de eso dedicó quince años de su carrera al derecho de consumo en despachos profesionales.
Economist & Jurist (E&J).- ¿Cuál es la situación jurídica actual de las comisiones de apertura hipotecaria en España y cuáles son los principales criterios para valorar su legalidad?
Marisa Protomártir Sánchez-Cascado (M. P. S.-C.).- Conforme a la doctrina ya consolidada del TS, la comisión será nula si:
- Primero, no es transparente (no viene bien identificada en la documentación contractual) y, segundo, es abusiva (supera el 1 % en caso hipotecario, dado que la media en España oscila entre el 0,5 % y el 1 %), por desproporcionada. Deben darse las dos circunstancias.
- O bien: no aparece en la documentación contractual y la primera vez que se conoce su existencia y contenido es en la firma de la escritura. Se entiende, en este caso, no incorporada y, por tanto, nula, sea cual sea el importe.
- Existe duplicidad y se ha cobrado por el banco comisión de estudio y comisión de apertura, sea cual sea el importe.
En resumen: STS n.º 1147/2026, de 14 de julio, ECLI:ES:TS:2026:3137.
Suscríbete a nuestra
NEWSLETTER
La comisión de apertura de un préstamo (destinado a financiar un vehículo) puede ser válida cuando cumple las exigencias de transparencia, no se solapa con otros conceptos y su porcentaje se encuentra dentro de la horquilla estadística correspondiente a productos equivalentes.
E&J.- ¿Qué requisitos de transparencia deben cumplir las entidades financieras para que el consumidor comprenda la naturaleza, el importe y las consecuencias económicas de esta comisión antes de contratar una hipoteca?
M. P. S.-C.- La exigencia de transparencia no queda satisfecha mediante una redacción formalmente inteligible. El consumidor debe poder comprender el funcionamiento de la estipulación, su función dentro del contrato y la carga económica que asume. La jurisprudencia europea ha situado entre los elementos de valoración la información precontractual, la publicidad, la estructura documental y el nivel de atención exigible a un consumidor medio.
Con relación al control de transparencia, debe examinarse:
- El cumplimiento de la normativa bancaria vigente en la fecha del contrato.
- La inexistencia de solapamientos entre comisiones destinadas a remunerar una misma función.
- La claridad y comprensibilidad de la cláusula.
- La identificación del pago como único e inicial.
- La posibilidad de determinar fácilmente su coste económico.
- El conocimiento previo de la existencia y cuantía de la comisión mediante la información precontractual facilitada.
E&J.- ¿Es suficiente con que la comisión de apertura figure en la escritura hipotecaria para considerar que se ha cumplido el deber de transparencia? ¿Qué otros elementos deben valorarse?
M. P. S.-C.- Como hemos explicado antes, no. Los elementos aparecen en el punto 2.
E&J.- ¿Qué relevancia tiene la información precontractual a la hora de determinar si la comisión se aplicó de forma transparente?
M. P. S.-C.- Cumple, primero, una función de incorporación: la conozco con antelación y puedo aceptarla o no; y, en segundo lugar, una función de garantía de transparencia. La información precontractual me permite contrastar con otras ofertas del mercado (que es, básicamente, la función de la transparencia).
E&J.- ¿Qué criterios utilizan los tribunales para examinar estas comisiones y determinar si se ajustan a las exigencias legales y jurisprudenciales?
M. P. S.-C.- Entiendo que ya está contestado en otros puntos.
E&J.- ¿Qué consecuencias puede tener la falta de transparencia o el carácter abusivo de una comisión de apertura hipotecaria?
M. P. S.-C.- Han de darse las dos cosas, falta de transparencia y calificación como abusiva; implica su nulidad, teniéndose por no puesta, y la restitución del importe pagado, con intereses desde su abono y hasta su restitución.
E&J.- ¿Qué documentación debería conservar un consumidor que sospeche que la comisión de apertura de su hipoteca no se aplicó correctamente?
M. P. S.-C.- Documentación precontractual, si la hubo, escritura y justificante de pago.
E&J.- ¿Qué pasos recomienda ASUFIN a quienes quieran reclamar la devolución de esta comisión y qué vías tienen a su disposición?
M. P. S.-C.- En los casos de préstamos al consumo (no hipotecarios), las entidades están reconociendo de forma extrajudicial su nulidad y devolviendo el importe. En los casos hipotecarios, como no hay tanta incidencia porque la mayoría están en «precios de mercado», se deniegan y hay que intentar la reclamación extrajudicial y, luego, el procedimiento judicial.
E&J.- Desde la experiencia de ASUFIN, ¿cuáles son las principales dificultades que encuentran los consumidores en este tipo de reclamaciones?
M. P. S.-C.- Que no conservan la documentación precontractual, pero esta existe y, en algunos casos, salva la transparencia.
E&J.- ¿Qué mensaje trasladaría a quienes contrataron una hipoteca hace años y desconocen si pueden revisar las comisiones que abonaron?
M. P. S.-C.- Entiendo que ya está contestado en puntos anteriores.