Una tarjeta de 8.000 euros, intereses sobre intereses y siete folios de letra pequeña: anulado el contrato
La Audiencia Provincial de Huesca declara nula una tarjeta 'revolving' de Cetelem y ordena devolver a la clienta todo lo cobrado por encima del capital dispuesto
(Imagen: E&J)

Una tarjeta de 8.000 euros, intereses sobre intereses y siete folios de letra pequeña: anulado el contrato
La Audiencia Provincial de Huesca declara nula una tarjeta 'revolving' de Cetelem y ordena devolver a la clienta todo lo cobrado por encima del capital dispuesto
(Imagen: E&J)
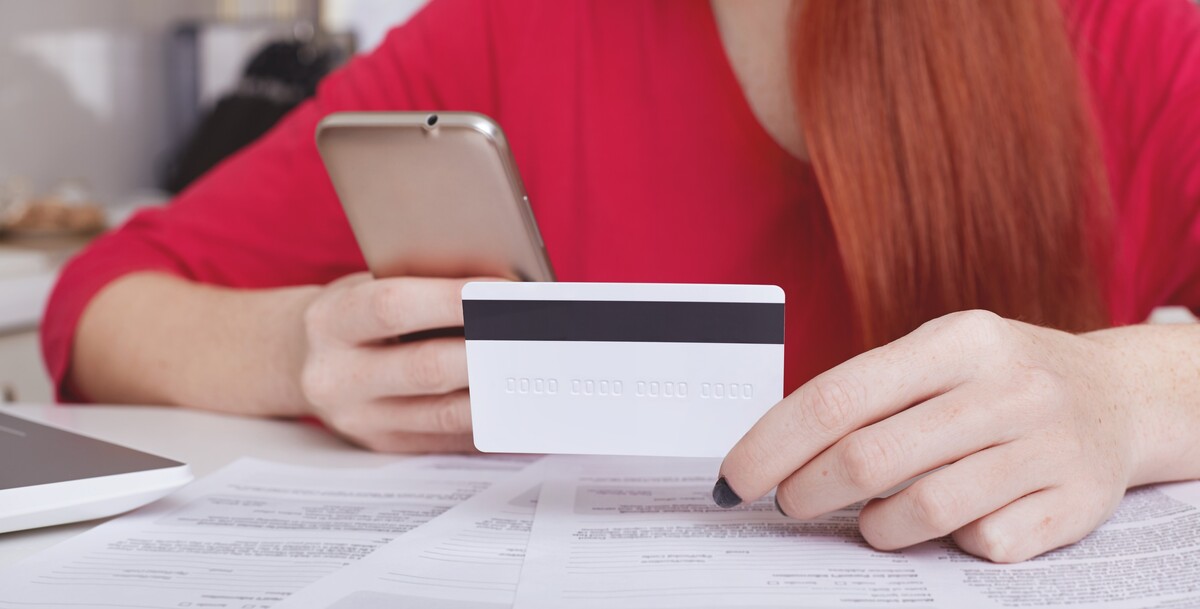
Una tarjeta con 8.000 euros de límite, siete folios de condiciones generales «de difícil lectura» y un sistema de pago que, salvo que el cliente elija otra cosa, es el que más conviene al banco. Con ese contrato, firmado en 2022, la Audiencia Provincial de Huesca ha declarado la nulidad total de una tarjeta revolving de Banco Cetelem y ha ordenado devolver a la clienta todo lo cobrado por encima del capital que dispuso.
La sentencia (disponible en el botón ‘descargar resolución’), dictada por la Sección 1.ª y con Marina Rodríguez Baudach como ponente, revoca la resolución del Tribunal de Instancia de Monzón. Allí, una consumidora había demandado a Banco Cetelem por una tarjeta Flexipago contratada el 29 de marzo de 2022. El juzgado le dio la razón solo en parte: anuló las cláusulas sobre la reclamación de posiciones deudoras, ordenó devolver lo cobrado por ese concepto y condenó en costas al banco, pero no anuló el contrato entero.
El contrato era una línea de crédito renovable de 8.000 euros, de duración indefinida y con devoluciones mensuales. Fijaba un tipo deudor del 17,90% y una TAE del 19,44%. La clienta recurrió en apelación.
Siete folios y un sistema elegido por defecto
La Audiencia no comparte el criterio del juzgado. Considera que no hay prueba de que la clienta tuviera una oportunidad real de conocer las condiciones generales cuando firmó, y recuerda que ese conocimiento «no se puede presumir», sino que debe acreditarse. Describe un documento de siete folios, de lectura difícil no solo por el tamaño de la letra, sino por la distribución «abigarrada» de las cláusulas y su extensión.
Suscríbete a nuestra
NEWSLETTER
(Imagen: E&J)
Hay un detalle más. El contrato permitía elegir entre pago revolving o pago a fin de mes, y dejaba por defecto el revolving, que la Sala califica como «el más beneficioso para la entidad».
Tampoco supera, a juicio de la Sala, el control de transparencia material. Señala que el clausulado no explica en ninguna parte qué ocurre cuando se encadenan varias compras sin haber terminado de pagar las anteriores. Tampoco que las cuotas mensuales, por los tipos aplicados, se destinan en su mayor parte a intereses y amortizan poco capital. Ni qué es el anatocismo, es decir, qué supone que los intereses impagados se capitalicen para generar más intereses. La complejidad del clausulado, añade, hace que el consumidor desconozca el porcentaje que se amortiza de principal y, con ello, la carga económica del contrato.
La doctrina del Supremo
La resolución se apoya en las sentencias del Tribunal Supremo 154/2025 y 155/2025, de 30 de enero de 2025. Reproduce extensamente la primera y se limita a citar la segunda. De esa doctrina recoge que la TAE es requisito imprescindible, pero no suficiente. La información debe indicar que el sistema de amortización es revolving, fijar la cuota mensual y la duración del contrato, precisar en qué casos el interés se calcula sobre el total adeudado e incluir ejemplos que permitan comparar con otras modalidades.
El Supremo, en el pasaje que la Audiencia transcribe, describe además el riesgo de acabar como «deudor cautivo», en línea con el «efecto bola de nieve» del que habla el Banco de España.
(Imagen: E&J)
Nulidad total y devolución de lo cobrado
La consecuencia es la nulidad del contrato, que no puede subsistir sin el interés, elemento esencial de un contrato oneroso como una línea de crédito. La Sala la declara por incumplimiento de los requisitos de incorporación, falta de transparencia y abusividad, con apoyo en el artículo 10 de la Ley de Condiciones Generales de la Contratación y en los artículos 82 y 83 de la Ley General para la Defensa de los Consumidores y Usuarios. Al ser la nulidad general, no examina el carácter abusivo del vencimiento anticipado ni de las comisiones.
En cuanto a los efectos, Banco Cetelem deberá reintegrar todas las cantidades percibidas por cualquier concepto que excedan del capital dispuesto, incluidos intereses, comisiones, gastos y primas de seguro, con el interés legal desde la fecha de cada cobro, conforme al artículo 1303 del Código Civil. La cantidad exacta se determinará en ejecución de sentencia. El banco asume además las costas de ambas instancias, y se acuerda la devolución del depósito para recurrir.
La resolución puede no ser firme: contra ella pueden caber, en su caso, los recursos de casación y por infracción procesal, que se interponen ante la propia Audiencia en un plazo de veinte días. Detrás del fallo hay una consumidora que firmó sin que, según la Sala, se le explicara suficientemente cómo funcionaba el crédito que contrataba.