Préstamos o donaciones de padres a hijos: qué impuestos se pagan y cómo evitar problemas con Hacienda
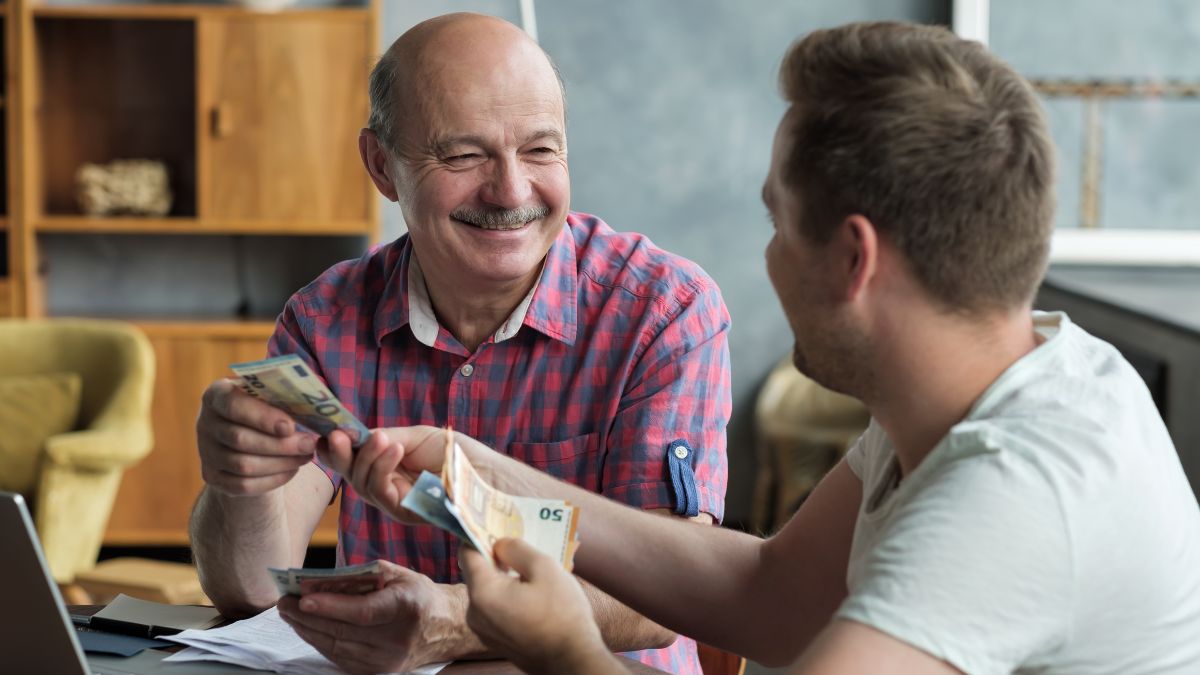
Algo tan cotidiano como entregar dinero a un hijo puede tener consecuencias fiscales importantes
(Imagen: E&J)

Préstamos o donaciones de padres a hijos: qué impuestos se pagan y cómo evitar problemas con Hacienda
Algo tan cotidiano como entregar dinero a un hijo puede tener consecuencias fiscales importantes
(Imagen: E&J)
El apoyo económico de padres a hijos es una práctica habitual en España, especialmente en un contexto en el que el acceso a la vivienda y la capacidad de ahorro representan un desafío para muchos jóvenes. Sin embargo, algo tan cotidiano como entregar dinero a un hijo puede tener consecuencias fiscales importantes. La forma en la que se realice esa entrega determinará tanto los impuestos que deben pagarse como las obligaciones legales y documentales que deben cumplirse.
Fundamentalmente, existen dos opciones: realizar una donación o formalizar un préstamo. Aunque ambas permiten ayudar económicamente a un hijo, sus implicaciones son muy diferentes. Por eso, antes de tomar una decisión, conviene conocer qué supone cada una y cómo tributan.
Donación o préstamo: ¿cuál es la diferencia?
La principal diferencia está en la obligación que se genera entre padres e hijos.
El artículo 618 del Código Civil define la donación como «un acto de liberalidad por el cual una persona dispone gratuitamente de una cosa en favor de otra, que lo acepta». En términos sencillos, los padres entregan una cantidad de dinero a su hijo sin esperar que este la devuelva. Es, por tanto, una entrega gratuita.
Suscríbete a nuestra
NEWSLETTER
En cambio, el préstamo, regulado en el artículo 1740 del Código Civil, implica que una de las partes entrega a la otra dinero u otra cosa fungible con la obligación de devolver otro tanto de la misma especie y calidad. En este supuesto, el hijo sí debe devolver el dinero recibido, aunque padres e hijos pueden acordar que el préstamo tenga intereses o que sea completamente gratuito.
Esta distinción, aparentemente sencilla, es fundamental desde el punto de vista fiscal.

(Imagen: E&J)
Cómo tributan las donaciones de padres a hijos
Las donaciones están sujetas al Impuesto sobre Sucesiones y Donaciones (ISD), que debe liquidar quien recibe el dinero, es decir, el hijo. Por regla general, este impuesto se presenta mediante el modelo 651 en un plazo de 30 días hábiles desde que se realiza la donación. No obstante, las comunidades autónomas pueden establecer particularidades. Por ejemplo, en Andalucía, desde 2022, el plazo es de dos meses.
Una de las cuestiones más importantes es que no existe un porcentaje fijo de tributación para todas las donaciones. La cantidad que debe pagarse depende de cuatro factores principales.
1. La comunidad autónoma de residencia del beneficiario
El Impuesto sobre Sucesiones y Donaciones está cedido a las comunidades autónomas, por lo que cada territorio puede establecer sus propias reducciones, bonificaciones, tipos impositivos y particularidades en los plazos. Esto significa que una misma donación puede tener consecuencias fiscales muy diferentes dependiendo de dónde resida quien recibe el dinero.
2. El grado de parentesco
La relación familiar entre quien dona y quien recibe la donación también influye en la tributación. En el caso de las donaciones de padres a hijos, los beneficiarios se encuadran en los grupos I y II, dependiendo de si tienen menos de 21 años o 21 años o más en el momento de recibir la donación.
3. El importe de la donación
El ISD es un impuesto progresivo, al igual que el IRPF. Esto significa que la carga fiscal puede aumentar a medida que se incrementa el valor de lo donado, siguiendo una escala de tributación. Por tanto, no se aplica necesariamente un único porcentaje sobre cualquier cantidad recibida.
4. El patrimonio previo del beneficiario
También puede influir el patrimonio que ya posea el hijo antes de recibir la donación. Cuando este supera determinados umbrales, la carga tributaria puede incrementarse.
(Imagen: E&J)
Las bonificaciones pueden reducir considerablemente el impuesto
Existen comunidades autónomas que ofrecen bonificaciones especialmente ventajosas para las donaciones entre padres e hijos, como Andalucía, Extremadura o Madrid, entre otras.
En determinados supuestos, estas bonificaciones pueden alcanzar el 99%, siempre que se cumplan los requisitos establecidos por la normativa correspondiente. Uno de los más relevantes suele ser la formalización de la donación ante notario.
Cuando se aplican estas ventajas fiscales, el importe del impuesto puede resultar muy reducido, hasta el punto de que los honorarios notariales o los costes del asesoramiento fiscal pueden superar la propia cuota tributaria.
No obstante, es importante comprobar las condiciones concretas de cada comunidad autónoma antes de realizar la operación.

(Imagen: E&J)
Una donación puede tener otras consecuencias fiscales y hereditarias
Aunque el Impuesto sobre Sucesiones y Donaciones es la principal obligación tributaria, no es la única cuestión que debe tenerse en cuenta.
La posible tributación del donante en el IRPF
Cuando los padres donan dinero, la operación no genera, por sí misma, una ganancia patrimonial en su IRPF. Sin embargo, la situación cambia cuando lo que se transmite es un inmueble u otro bien cuyo valor haya aumentado desde su adquisición.
Por ejemplo, si una persona dona a su hijo un inmueble que compró por 100.000 euros y que, en el momento de la donación, tiene un valor fiscal de 120.000 euros, Hacienda puede considerar que existe una ganancia patrimonial de 20.000 euros. Esa ganancia deberá declararse en el IRPF del donante, de forma similar a lo que ocurriría si hubiera vendido el inmueble.
Las consecuencias sobre una futura herencia
Las donaciones de padres a hijos también pueden influir en el reparto posterior de la herencia.
Como regla general, la legislación civil considera que estas donaciones son colacionables, es decir, que pueden computarse como un adelanto de la herencia. Esto supone que, cuando llegue el momento de repartir los bienes del fallecido, se tendrá en cuenta lo que el hijo ya recibió en vida. En consecuencia, ese hijo podría recibir una cantidad menor en el reparto hereditario.
No obstante, los padres pueden establecer expresamente que la donación tenga carácter no colacionable. De esta manera, se evita que se considere automáticamente un adelanto de la parte que correspondería al beneficiario.
Ahora bien, esta posibilidad tiene límites. Aunque una donación sea no colacionable, deben respetarse los derechos de los herederos legitimarios. Si la donación perjudica la legítima que legalmente les corresponde, estos podrían reclamar lo necesario para proteger sus derechos hereditarios.
Por ello, cuando se realizan donaciones de cierta importancia, conviene valorar no solo sus consecuencias fiscales inmediatas, sino también su posible repercusión en una futura sucesión.

(Imagen: E&J)
Préstamos entre padres e hijos: ¿hay que pagar impuestos?
La alternativa a la donación es formalizar un préstamo familiar.
Desde el punto de vista fiscal, los préstamos están sujetos al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD). Sin embargo, se encuentran exentos, por lo que, en principio, no hay que pagar ningún impuesto por su constitución. Esto no significa que la operación deba realizarse sin documentación.
Los préstamos familiares deben comunicarse a la Administración tributaria autonómica correspondiente mediante el modelo 600, que presenta el prestatario, es decir, el hijo que recibe el dinero.
Por regla general, el plazo de presentación es de 30 días hábiles desde la formalización del contrato, aunque las comunidades autónomas pueden establecer particularidades.
La principal ventaja del préstamo es que permite ayudar económicamente a un hijo sin que la entrega del dinero tribute como una donación, siempre que exista una verdadera obligación de devolución y esta pueda acreditarse.

(Imagen: E&J)
Cómo evitar que Hacienda considere el préstamo una donación encubierta
Uno de los principales riesgos de los préstamos entre familiares es que la Administración Tributaria considere que, en realidad, no existe intención de devolver el dinero.
Si Hacienda entiende que se ha utilizado un préstamo para encubrir una donación, podría exigir la tributación correspondiente por el ISD y, en su caso, imponer las sanciones que procedan.
Para reducir ese riesgo, lo recomendable es formalizar un contrato de préstamo, que puede ser privado o elevarse a escritura pública ante notario. Esta última opción no es obligatoria.
El contrato debería recoger, como mínimo, los siguientes elementos:
- La identificación de las personas que intervienen en la operación.
- La cantidad exacta de dinero
- El plazo de devolución o un calendario de amortización.
- El tipo de interés pactado, especificando expresamente si el préstamo es sin
Además, resulta especialmente recomendable que tanto la entrega inicial del dinero como las posteriores devoluciones se realicen mediante transferencias bancarias.
Conservar los justificantes de estos movimientos permitirá acreditar que el préstamo existe realmente y que se está devolviendo conforme a lo acordado.
No basta, por tanto, con firmar un documento que diga que el dinero es prestado. También es importante que el comportamiento de las partes sea coherente con lo establecido en el contrato.
(Imagen: Agencia Tributaria)
¿Qué ocurre si el préstamo tiene intereses?
Los préstamos entre padres e hijos pueden formalizarse con o sin intereses. Sin embargo, cuando se pacta una remuneración, esta tiene consecuencias diferentes para cada una de las partes. Para el hijo que recibe el dinero, los intereses representan un coste financiero adicional, puesto que deberá devolver una cantidad superior a la que recibió inicialmente. Para los padres que conceden el préstamo, en cambio, los intereses cobrados tienen consecuencias fiscales.
Hacienda considera estos importes rendimientos del capital mobiliario, por lo que deben incluirse en la declaración del IRPF correspondiente. En consecuencia, antes de establecer las condiciones del préstamo, conviene valorar si resulta más adecuado pactar intereses o formalizar una operación gratuita.
Planificar la operación antes de transferir el dinero
Tanto las donaciones como los préstamos familiares son mecanismos perfectamente válidos para ayudar económicamente a los hijos. Sin embargo, cada uno genera obligaciones diferentes y puede tener consecuencias que van más allá de la entrega inicial del dinero.
La recomendación es planificar la operación antes de realizar la transferencia, documentarla correctamente y comprobar la normativa estatal y autonómica aplicable en cada caso.
Aunque los préstamos familiares están exentos de tributación en toda España, formalizarlos incorrectamente puede provocar que Hacienda los considere donaciones encubiertas, con consecuencias económicas que pueden variar considerablemente según la comunidad autónoma.
Una planificación adecuada permite evitar costes innecesarios, reducir el riesgo de discrepancias con la Administración tributaria y prevenir posibles conflictos familiares.