El precio de la entrada a la piscina municipal no puede variar en función del empadronamiento de los usuarios
El único criterio que se puede tener en cuenta para aplicar bonificaciones fiscales es la situación económica
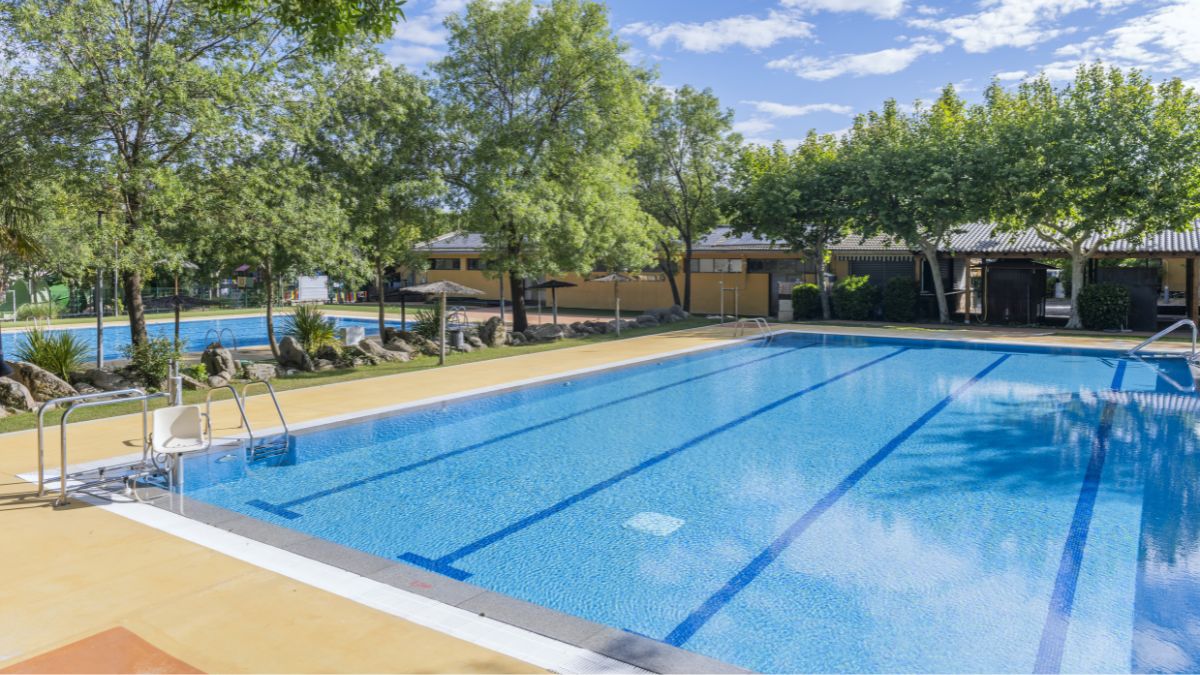
(Imagen: E&J)

El precio de la entrada a la piscina municipal no puede variar en función del empadronamiento de los usuarios
El único criterio que se puede tener en cuenta para aplicar bonificaciones fiscales es la situación económica
(Imagen: E&J)
Los ayuntamientos no pueden cobrar a diferente precio el bono municipal de la piscina a los usuarios en función de si están o no empadronados en el municipio. Pues, resulta discriminatorio —por ser contrario al artículo 14 de la Constitución Española (CE)— que el empadronamiento sea un criterio a tener en cuenta para fijar bonificaciones fiscales en el acceso a los servicios públicos.

El artículo 150 del Reglamento de Servicios de las Corporaciones Locales (RSCL) establece el principio de igualdad de los usuarios ante las tarifas de los servicios. No obstante, el apartado dos de dicho precepto permite fijar tarifas reducidas o bonificadas, en beneficio de sectores personales económicamente débiles. Es decir, el ayuntamiento puede aprobar bonificaciones por razón de la capacidad económica; pero no por razón de padrón.
...

Una abogada con 26 años de antigüedad es despedida por teletrabajar nueve días en agosto sin autorización de la empresa
Ver la noticia completa →
Procedente el despido de un trabajador por usar la IA y aprovechar su jornada laboral y los recursos de la empresa para prestar servicios para otras compañías
Ver la noticia completa →