Crédito rápido, protección pendiente: los retos jurídicos de los micropréstamos
El auge del crédito al consumo reabre el debate sobre la protección jurídica del prestatario
(Imagen: E&J)

Crédito rápido, protección pendiente: los retos jurídicos de los micropréstamos
El auge del crédito al consumo reabre el debate sobre la protección jurídica del prestatario
(Imagen: E&J)
El crédito al consumo mantiene una trayectoria de crecimiento que supera ampliamente la del conjunto de la financiación a los hogares. En agosto de 2026, su saldo alcanzó los 121.625 millones de euros, un 12,4% más que en el mismo mes del año anterior, frente al incremento del 5,2% registrado por la financiación total a las familias, que se situó en 724.251 millones de euros, según datos del Banco de España.
Esta diferencia de 7,2 puntos porcentuales refleja el mayor dinamismo del crédito destinado al consumo. Una tendencia que venía precedida, además, por el máximo alcanzado por las nuevas operaciones de esta modalidad de financiación entre marzo y junio de 2026, cuando registraron su nivel más elevado en casi dos décadas. En este escenario, resulta especialmente relevante examinar las condiciones en las que se contrata el crédito de pequeño importe y rápida concesión. Porque, más allá del volumen de financiación, la cuestión jurídica es si el consumidor dispone de información suficiente sobre el coste real de la operación y de mecanismos efectivos de protección frente a condiciones contractuales que puedan resultar contrarias a la ley.
El importe del préstamo no puede ocultar su coste real
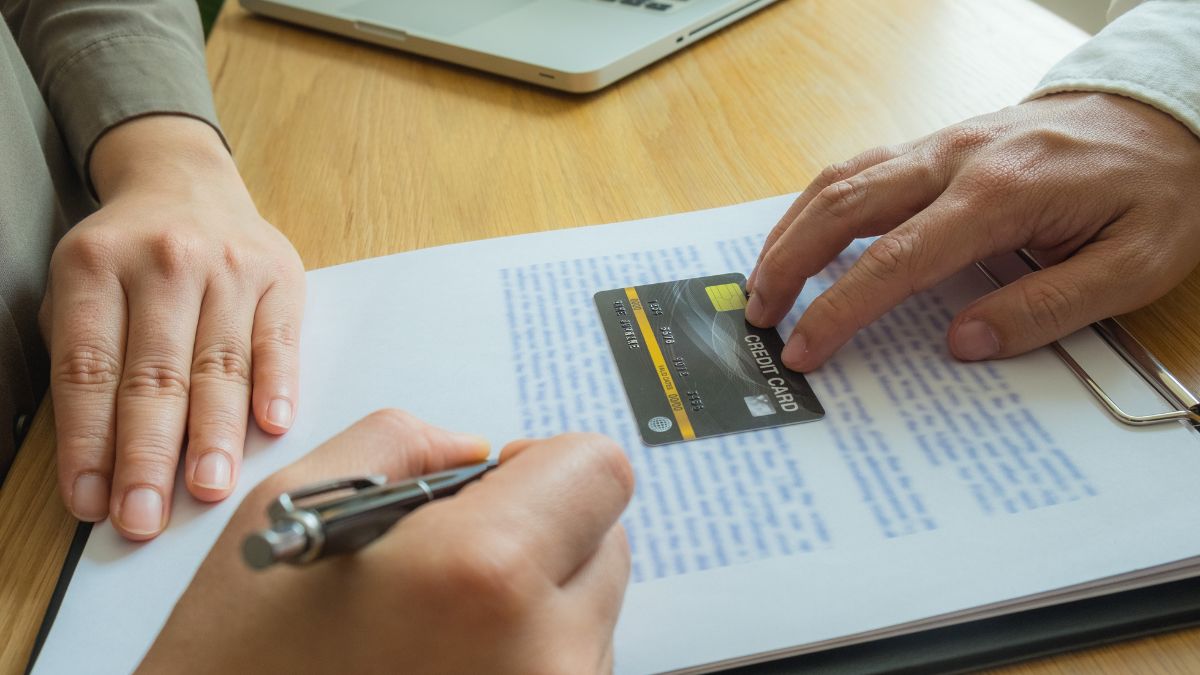
Una de las particularidades de los micropréstamos es que el reducido capital solicitado puede desviar la atención del consumidor del coste efectivo de la operación. Cuando se necesitan unos cientos de euros, una comisión aparentemente asumible o una cantidad fija que debe devolverse en pocos días puede parecer menos relevante que la urgencia de obtener financiación. Sin embargo, desde una perspectiva jurídica, el importe prestado no puede analizarse de manera aislada. Es necesario conocer cuánto recibe efectivamente el consumidor, cuánto debe devolver, en qué plazo y qué conceptos integran el coste de la operación.
(Imagen: E&J)
Suscríbete a nuestra
NEWSLETTER
La tasa anual equivalente (TAE) constituye una referencia esencial para comparar ofertas, aunque debe interpretarse teniendo en cuenta el plazo y las características concretas del crédito. Una TAE elevada no es el único elemento que determina que un préstamo sea usurario, del mismo modo que presentar el precio mediante una comisión fija no excluye el control jurídico sobre el contrato dado que esta comisión debe ser incluida en el cálculo de la TAE.
El artículo 1 de la Ley de 23 de julio de 1908, sobre nulidad de los contratos de préstamos usurarios, permite declarar nulo un préstamo cuando concurren los presupuestos legales de la usura. En particular, contempla los casos en que se estipula un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, así como los supuestos de condiciones leoninas en los términos establecidos por la propia norma.
La cuestión decisiva no es, por tanto, establecer un umbral universal a partir del cual cualquier micropréstamo resulte ilegal. Es analizar el coste pactado, la naturaleza de la operación y las circunstancias relevantes conforme a los criterios jurisprudenciales aplicables. La pequeña cuantía del capital no debe convertirse en una zona de menor exigencia jurídica.
(Imagen: E&J)
La contratación inmediata no puede equivaler a una protección reducida
La facilidad de contratación es una de las características de la financiación digital. La solicitud, la aceptación y el desembolso pueden producirse en un intervalo muy breve. Pero la rapidez comercial no modifica los derechos del consumidor ni permite rebajar las exigencias legales de información y transparencia.
La Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, establece obligaciones de información precontractual y asistencia al consumidor, así como requisitos sobre el contenido de los contratos. Entre otros aspectos, sus artículos 10 y 11 regulan la información previa y las explicaciones que deben facilitarse para que el consumidor pueda valorar si el crédito se ajusta a sus necesidades y situación financiera. Ahora bien, es importante precisar que esta ley tiene un ámbito de aplicación delimitado y, con carácter general, se refiere a créditos cuyo importe es superior a 200 euros e inferior a 75.000 euros, sin perjuicio de las reglas y excepciones legales. Por ello, no todos los micropréstamos quedan automáticamente sometidos a ella.
Esta delimitación pone de manifiesto una dificultad relevante: la protección jurídica debe determinarse atendiendo a la cuantía, la estructura y la naturaleza de cada operación, sin dar por supuesto que todos los productos comercializados bajo la etiqueta de microcrédito reciben exactamente el mismo tratamiento normativo. Cuando resulte aplicable la legislación general de consumo, también deberán examinarse las exigencias de claridad y transparencia contractual y el posible carácter abusivo de las cláusulas, conforme al texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, especialmente sus artículos 80 y 82.
No basta con que una condición figure formalmente en una pantalla o que el consumidor haya pulsado un botón de aceptación. Es necesario comprobar si la información se presentó de forma adecuada, si las condiciones económicas podían conocerse y si las cláusulas respetan los límites legales. La contratación electrónica no puede convertirse en una presunción de comprensión absoluta por parte del cliente.
(Imagen: E&J)
El impago no puede justificar cualquier consecuencia
El segundo foco de conflicto aparece cuando el consumidor no puede devolver el préstamo en el plazo previsto. En operaciones de vencimiento breve, el retraso puede dar lugar a intereses de demora, gastos de reclamación u otras consecuencias económicas previstas contractualmente.
Es precisamente en este momento cuando el control jurídico resulta especialmente importante. No todo gasto asociado al impago es automáticamente válido por aparecer en el contrato. Deben examinarse su fundamento, su transparencia, su proporcionalidad y su compatibilidad con la normativa aplicable. En particular, cuando se trata de consumidores, las cláusulas que generen un desequilibrio importante en perjuicio del cliente pueden quedar sometidas al control de abusividad. La valoración debe hacerse atendiendo al contrato concreto y a las circunstancias pertinentes, no mediante afirmaciones generales sobre cualquier penalización.
La respuesta jurídica tampoco debe consistir en asumir que todo consumidor que incumple tiene razón o que cualquier entidad prestamista actúa de forma irregular. La finalidad de la protección del consumidor es garantizar que las obligaciones exigibles sean legales y transparentes, no eliminar la obligación de devolver el capital legítimamente prestado. Por eso, ante un conflicto, resulta necesario revisar el contrato, el importe efectivamente recibido, el desglose de las cantidades reclamadas y la documentación de la contratación. Solo así puede determinarse si existe fundamento para reclamar y cuál es la vía adecuada.
(Imagen: E&J)
Una reforma necesaria, pero no suficiente por sí sola
La actualización del marco europeo constituye una oportunidad para afrontar algunos de estos problemas. La Directiva (UE) 2023/2225, relativa a los contratos de crédito al consumo, amplía y moderniza el régimen europeo de protección, con especial atención a la evolución de los productos financieros y los canales digitales.
La fecha prevista para la aplicación de sus disposiciones es el 20 de noviembre de 2026. En España, el anteproyecto de ley de contratos de crédito al consumo presentado en 2026 plantea, entre otras medidas, reforzar la protección frente a productos de financiación de alto coste. No obstante, sus previsiones deben distinguirse de las normas actualmente vigentes hasta que se apruebe y entre en vigor la regulación correspondiente.
El cambio normativo será relevante, pero no resolverá por sí solo todos los conflictos. La eficacia de cualquier reforma dependerá de que las obligaciones se cumplan, de que exista información comprensible, de que las prácticas comerciales puedan ser supervisadas y de que los consumidores dispongan de vías efectivas para hacer valer sus derechos. Además, el control judicial de los contratos y la aplicación de la legislación vigente seguirán siendo esenciales. No sería razonable trasladar al consumidor toda la responsabilidad de detectar condiciones potencialmente abusivas mediante la lectura de documentos extensos o la comparación de productos con estructuras de precios difíciles de entender.
(Imagen: E&J)
La protección del consumidor debe medirse por sus resultados
El crecimiento del crédito al consumo no demuestra por sí solo que hayan aumentado los micropréstamos ni que se esté produciendo un deterioro generalizado de la situación financiera de los hogares. Pero sí justifica examinar con atención las condiciones en las que se desarrolla este mercado y los mecanismos disponibles para prevenir y resolver sus conflictos. La protección efectiva exige combinar información previa, precios transparentes, control de las condiciones contractuales, supervisión y acceso a mecanismos de reclamación. También requiere que cada caso se estudie individualmente, sin confundir un coste elevado con usura automática ni la aceptación formal del contrato con la inexistencia de posibles infracciones.
En definitiva, el reto no consiste en impedir que los consumidores accedan a financiación de pequeño importe, sino en evitar que la rapidez y la facilidad de contratación oculten obligaciones cuyo alcance no se comprende adecuadamente o que no respetan los límites legales. Y es que un crédito de pequeña cuantía no debe traducirse en una protección jurídica de menor intensidad.