El Supremo avala la devolución de más de 209 millones de euros por el proyecto Castor y permite revisar actos administrativos firmes
La sentencia establece doctrina sobre la posibilidad de revisar actos administrativos firmes cuando se han dictado aplicando una norma posteriormente declarada inconstitucional
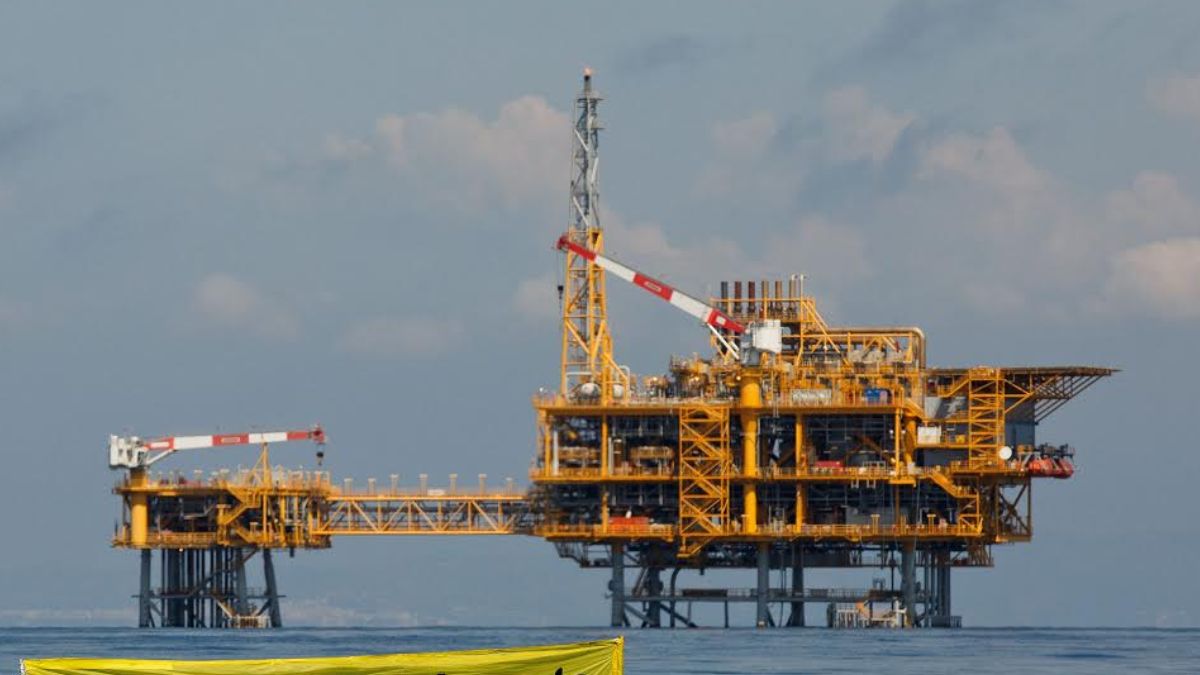
(Imagen: Greenpeace)

El Supremo avala la devolución de más de 209 millones de euros por el proyecto Castor y permite revisar actos administrativos firmes
La sentencia establece doctrina sobre la posibilidad de revisar actos administrativos firmes cuando se han dictado aplicando una norma posteriormente declarada inconstitucional
(Imagen: Greenpeace)
El Tribunal Supremo, mediante su sentencia 1040/2026, de 22 de septiembre, ha confirmado la legalidad de la revisión de determinadas liquidaciones económicas en metería de energía, vinculadas más concretamente al almacenamiento subterráneo de gas Castor, que obligaba a una empresa a reintegrar 209.721.751,27 euros, incluidos intereses, al sistema gasista.
La resolución establece una importante doctrina sobre la posibilidad de revisar actos administrativos firmes cuando se han dictado aplicando una norma posteriormente declarada inconstitucional. El Alto Tribunal considera que la firmeza de una resolución administrativa no impide necesariamente su anulación si ha perdido la cobertura jurídica que justificaba su contenido y no existe otra norma que permita mantenerla.
Desde Administrativando Abogados destacamos la trascendencia de esta sentencia, que clarifica los efectos de las declaraciones de inconstitucionalidad sobre decisiones administrativas ya consolidadas y delimita las garantías aplicables a su revisión.
Antecedentes: el proyecto Castor y las liquidaciones millonarias
El conflicto tiene su origen en el régimen económico establecido para el almacenamiento subterráneo de gas Castor.
Suscríbete a nuestra
NEWSLETTER
El Real Decreto-ley 13/2014 reconoció a Escal UGS un valor neto de inversión de 1.350.729.000 euros, utilizado posteriormente para calcular determinadas retribuciones económicas correspondientes a la instalación. Sin embargo, el Tribunal Constitucional, mediante su sentencia 152/2017, declaró inconstitucionales y nulos varios preceptos de aquella norma por incumplir las exigencias constitucionales para utilizar un decreto-ley.
Como consecuencia, la Comisión Nacional de los Mercados y la Competencia (CNMC) inició un procedimiento de revisión de oficio de las liquidaciones definitivas correspondientes a los ejercicios 2014, 2016 y 2017. En julio de 2019, declaró la nulidad de determinadas cantidades reconocidas a la empresa y acordó el reintegro de 209,7 millones de euros, incluidos intereses.
La Audiencia Nacional confirmó esta decisión en 2023, lo que llevó a la compañía a interponer recurso de casación ante el Tribunal Supremo.
(Imagen: RTVE)
La cuestión principal: ¿pueden anularse resoluciones administrativas que ya son firmes?
La controversia jurídica se centraba en determinar si una Administración puede revisar resoluciones que habían adquirido firmeza cuando la norma que sirvió de fundamento para dictarlas es posteriormente declarada inconstitucional.
Escal UGS defendía que las liquidaciones debían mantenerse porque eran actos firmes y porque la declaración de inconstitucionalidad no cuestionaba directamente su derecho económico a recuperar las inversiones realizadas. Asimismo, argumentaba que el defecto constitucional afectaba al instrumento normativo utilizado por el Gobierno, pero no necesariamente al contenido económico de las decisiones adoptadas.
Por el contrario, la CNMC sostenía que las cantidades reconocidas se habían calculado aplicando directamente un precepto expulsado del ordenamiento jurídico.
El Tribunal Supremo debía resolver, por tanto, cómo conciliar la seguridad jurídica de las situaciones consolidadas con la obligación de garantizar la efectividad de las sentencias del Tribunal Constitucional.
El Supremo permite revisar actos firmes cuando pierden su cobertura legal
Uno de los aspectos fundamentales de la sentencia es la interpretación del artículo 47.1.g) de la Ley 39/2015, reguladora del procedimiento administrativo común.
El Tribunal Supremo establece que la declaración de inconstitucionalidad de una norma puede justificar la nulidad de los actos administrativos firmes dictados en su aplicación. No obstante, precisa que esta consecuencia no se produce automáticamente. Es necesario comprobar si la norma anulada constituía el fundamento jurídico de la decisión administrativa y si existe otra disposición o principio jurídico que permita conservarla. Cuando desaparece esa cobertura y no existe una alternativa válida, la Administración puede acudir al procedimiento de revisión de oficio previsto en el artículo 106 de la Ley 39/2015.
La sentencia también recuerda que deben respetarse las limitaciones establecidas por el Tribunal Constitucional y los límites legales relacionados con la buena fe, la equidad, los derechos de los particulares y el tiempo transcurrido.
(Imagen: Poder Judicial)
La inconstitucionalidad del decreto-ley resulta decisiva
En el caso del proyecto Castor, el Tribunal Supremo considera determinante que el Real Decreto-ley 13/2014 hubiera fijado directamente el valor económico de la inversión. Esa cantidad sirvió de base para calcular las liquidaciones posteriormente revisadas. Una vez declarada inconstitucional y nula la disposición que establecía dicho valor, desapareció el fundamento jurídico que permitía utilizarlo directamente.
El Tribunal rechaza que la naturaleza formal del defecto constitucional, relacionado con el uso indebido del decreto-ley, permita conservar automáticamente las liquidaciones.
También aclara que el carácter singular de la norma, dirigida a una situación concreta, no determina por sí mismo la nulidad de los actos posteriores. Lo verdaderamente relevante es comprobar si esos actos pueden mantenerse jurídicamente sin aplicar la disposición anulada.
La empresa conserva su derecho a la retribución económica
La sentencia introduce una precisión especialmente importante: la anulación de las liquidaciones no significa que Escal UGS pierda cualquier derecho a percibir una retribución económica. El Tribunal distingue entre la existencia del derecho y la forma en que se calculó su importe.
Aunque la cuantificación efectuada mediante el decreto-ley inconstitucional carece de cobertura jurídica, subsiste el derecho de la empresa a recibir las cantidades que legalmente le correspondan conforme al régimen regulador de los almacenamientos subterráneos de gas. Por tanto, el pronunciamiento no supone necesariamente la pérdida definitiva de toda la retribución, sino la obligación de determinar su cuantía utilizando una fundamentación jurídica válida.
De esta manera, el Supremo rechaza también que la revisión implique, por sí misma, un enriquecimiento injusto del Estado.
(Imagen: Greenpeace)
Desestimación del recurso y confirmación de la revisión
Como consecuencia de estos razonamientos, el Tribunal Supremo desestima el recurso de casación interpuesto por Escal UGS y confirma la sentencia de la Audiencia Nacional.
La resolución avala la revisión de las liquidaciones controvertidas y la obligación de reintegro acordada por la CNMC, con la precisión de que la nulidad afecta a la concreta cuantificación de la retribución financiera, no a la existencia del derecho económico.
Asimismo, establece que la revisión de actos firmes debe realizarse mediante los procedimientos legalmente previstos y no puede fundamentarse exclusivamente en que la norma anulada tenga carácter singular.
Finalmente, el Tribunal acuerda no imponer las costas del recurso de casación a ninguna de las partes.
Valoración jurídica: la firmeza administrativa no garantiza la validez de una resolución
Desde Administrativando Abogados consideramos que esta sentencia tiene una especial relevancia para el Derecho Administrativo, al precisar cuándo pueden revisarse decisiones firmes adoptadas al amparo de disposiciones posteriormente declaradas inconstitucionales.
Su importancia trasciende el sector energético y puede proyectarse sobre otros ámbitos en los que las Administraciones reconozcan derechos económicos, aprueben liquidaciones o adopten decisiones fundamentadas en normas con rango de ley.
La resolución refuerza la efectividad de las sentencias del Tribunal Constitucional, pero también exige un examen individualizado de cada acto administrativo.
No basta con que una norma haya sido declarada inconstitucional para anular indiscriminadamente todas las resoluciones dictadas durante su vigencia. Es imprescindible determinar si el acto ha perdido realmente su fundamento jurídico, si puede conservarse mediante otra cobertura normativa y si concurren los requisitos y límites de la revisión de oficio.
En definitiva, el Tribunal Supremo establece que la seguridad jurídica protege las situaciones administrativas consolidadas, pero no constituye una garantía absoluta de permanencia cuando desaparece el fundamento constitucional y legal que las sustentaba.
Una doctrina de notable importancia para delimitar el equilibrio entre la estabilidad de los actos administrativos y la supremacía de la Constitución.