Reforma del Reglamento de prevención del blanqueo: claves y plazos del Real Decreto 813/2026
La nueva norma valida el DNI digital, exige representante ante el Sepblac a pequeños sujetos obligados y refuerza los controles sobre criptoactivos y sanciones internacionales con plazos escalonados hasta 2028
(Imagen: E&J)

Reforma del Reglamento de prevención del blanqueo: claves y plazos del Real Decreto 813/2026
La nueva norma valida el DNI digital, exige representante ante el Sepblac a pequeños sujetos obligados y refuerza los controles sobre criptoactivos y sanciones internacionales con plazos escalonados hasta 2028
(Imagen: E&J)
El Gobierno ha aprobado una importante reforma del Reglamento de prevención del blanqueo de capitales y de la financiación del terrorismo a través del Real Decreto 813/2026, de 7 de octubre (BOE núm. 250, de 8 de octubre de 2026), en vigor desde el pasado 28 de octubre.
La nueva normativa, que introduce periodos de adaptación escalonados hasta 2028, modifica la operativa diaria de bancos, notarios, aseguradoras, despachos e inmobiliarias al ampliar los supuestos de identificación obligatoria, validar el DNI digital como documento acreditativo y generalizar la exigencia de designar un representante ante el Sepblac, al tiempo que establece un régimen más flexible para fundaciones y asociaciones.
Por qué llega ahora esta reforma
El preámbulo de la norma apunta a tres motivos muy concretos.
Por un lado, los métodos para blanquear dinero cambian rápido y el reglamento necesitaba ponerse al día frente a los nuevos riesgos y herramientas digitales. Además, en 2026 ha comenzado la evaluación mutua de España por el GAFI —un exigente examen de todo el sistema de prevención— y el Ejecutivo no quería afrontar esa auditoría con una normativa desfasada. Por último, el texto aprovecha la vía reglamentaria para adelantar parte de la transposición de la Directiva (UE) 2024/1640 sin tener que esperar a los plazos de una ley.
Suscríbete a nuestra
NEWSLETTER
El alcance de este real decreto va más allá de la prevención del blanqueo: la norma modifica otros diez reales decretos del sector financiero (transparencia de emisores, mercado de valores, fondos de garantía, resolución bancaria, cuentas de pago básicas, entre otros). No obstante, en este artículo nos centraremos en el análisis de la parte de prevención del blanqueo.
Análisis de las principales novedades
1.La diligencia debida: ampliación de los supuestos de identificación y validación del DNI digital
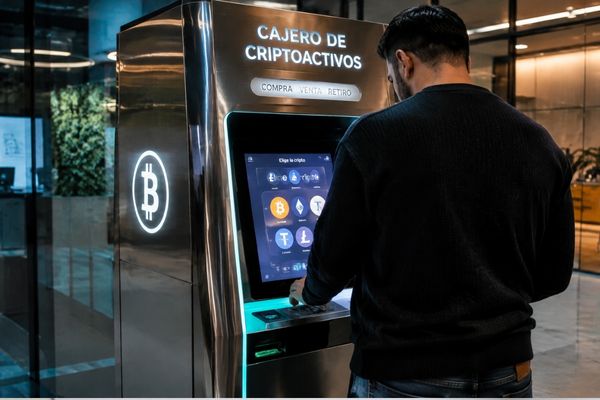
Hasta ahora, la identificación y comprobación de la identidad era obligatoria en todo caso en los envíos de dinero y la gestión de transferencias. La reforma añade dos supuestos: las operaciones realizadas ante notario, salvo los actos notariales del artículo 163 del Reglamento Notarial, y las operaciones efectuadas en cajeros de criptoactivos.
(Imagen: E&J)
El reglamento mantiene la dispensa de volver a comprobar la identidad en operaciones puntuales si: el cliente ya fue identificado al abrir la relación comercial, no existen dudas sobre quién actúa y su participación en esa operación concreta queda acreditada con su firma. La novedad es que esa rúbrica —ya sea manuscrita o electrónica— deberá ajustarse ahora a los términos que el artículo 21.1.a) del reglamento fija para las relaciones no presenciales.
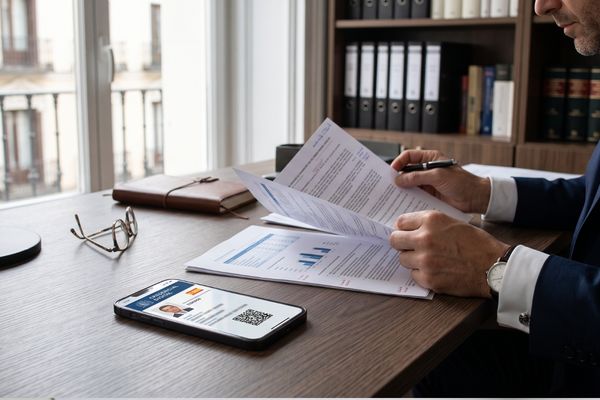
La reforma adapta los documentos oficiales aceptados a la realidad actual. Por un lado, admite expresamente el DNI digital (regulado por el Real Decreto 255/2025), junto al carné físico tradicional. Por otro, depura la lista de documentos válidos para personas extranjeras al suprimir la Tarjeta de Residencia: la lista queda integrada por la Tarjeta de Identidad de Extranjero (TIE), el pasaporte o, si el cliente procede de la UE o del Espacio Económico Europeo, la tarjeta oficial de identidad de su país.
Si, conforme al artículo 7.3 de la Ley 10/2010, el sujeto obligado no ha podido completar las medidas de diligencia debida al inicio de la relación, deberá hacer el examen especial del artículo 17 de la ley y valorar si procede comunicar la operación por indicio al Sepblac. Es decir, no basta con no operar: hay que analizar el caso.
2.Identificación no presencial y conservación de documentos
En materia de operativa digital, la reforma sustituye el control previo por una mayor exigencia probatoria: elimina trámites administrativos ante el supervisor, pero refuerza la obligación de documentar y verificar cada paso. En la práctica, esto se traduce en tres cambios clave:
- Los procedimientos seguros de identificación no presencial ya no requieren la autorización previa del Sepblac; bastará con que se ajusten a los requisitos técnicos mínimos fijados en las autorizaciones generales que publique el propio organismo.
- Se mantiene el plazo de un mes desde el inicio de la relación no presencial para recabar los documentos acreditativos del cliente, pero el alcance se amplía: ahora deberá obtenerse copia de toda la documentación necesaria para aplicar las medidas de diligencia debida (con la salvedad del artículo 12.1.a) de la ley).
- Los operadores de juego tendrán que comprobar que el titular del medio de pago con el que se deposita y se retira dinero es el mismo que el titular de la cuenta de juego.
(Imagen: E&J)
En cuanto a la conservación de documentos, el plazo no cambia: 10 años desde que termina la relación de negocio o se ejecuta la operación ocasional. Lo que cambia es el contenido, que pasa a incluir la información obtenida a través de medios de identificación electrónica.
Esta obligación, igual que la relativa al DNI digital, no se aplicará hasta pasados dieciocho meses desde la publicación del real decreto, y una orden ministerial concretará los medios tecnológicos necesarios.
3. Control interno: sanciones internacionales y representante ante el Sepblac
Mientras que las medidas anteriores inciden en la operativa diaria con el cliente, este bloque obliga a las empresas a mirar hacia dentro y revisar su organización: estructura, manuales internos y cadena de responsabilidad.
Para adaptarse a este nuevo marco, las compañías deberán actualizar sus protocolos internos y redefinir responsabilidades en tres ámbitos fundamentales:
Sanciones y contramedidas financieras internacionales. Las políticas y procedimientos que cada sujeto obligado debe aprobar por escrito tendrán que abarcar de forma expresa la aplicación de estas sanciones. En la práctica, esto exige que el manual de prevención incorpore un protocolo estructurado y específico para gestionar este tipo de medidas restrictivas.
Análisis de riesgo con contenido mínimo. El análisis de riesgo de cada sujeto obligado no podrá partir de cero ni limitarse a criterios propios; deberá tener en cuenta, como mínimo: el análisis nacional de riesgos, el análisis supranacional de la UE, los análisis sectoriales relevantes y la información que faciliten las autoridades sobre riesgos de blanqueo, de financiación del terrorismo y de elusión de sanciones financieras internacionales.
Representante ante el Sepblac. Hasta ahora, los corredores de seguros y los sujetos obligados de menor dimensión estaban exentos de designar un representante ante el Servicio Ejecutivo. Con la nueva regulación, esta exención desaparece y deberán nombrarlo obligatoriamente.
Sobre el nombramiento, el reglamento precisa que:
- el representante podrá designar hasta dos personas autorizadas (tres si el sujeto obligado forma parte de un grupo empresarial);
- la propuesta de representante se hará mediante declaración responsable del sujeto obligado, que debe afirmar expresamente que la persona cumple los requisitos legales, y la de las personas autorizadas, mediante declaración responsable firmada por el representante;
- la documentación acreditativa debe conservarse a disposición del Sepblac y los datos comunicados, mantenerse actualizados a través de su portal.
(Imagen: E&J)
Por su parte, el régimen de excepción para los sujetos de menor dimensión no se aplica a notarios y registradores, que aplicarán las políticas y procedimientos establecidos por sus respectivos órganos centralizados de prevención.
4.Fundaciones y asociaciones: enfoque basado en el riesgo
El régimen de fundaciones y asociaciones se alinea con los estándares del GAFI, que piden no tratar a todo el tercer sector como si fuera de alto riesgo. Estos son los cambios principales (que no afectan a las entidades religiosas, sujetas a su normativa específica):
- Antes: había que identificar a todos los beneficiarios y a los donantes de 100 euros o más.
- Ahora: la obligación de registrar y conservar la información sobre donantes y beneficiarios se limita a las entidades con un riesgo inherente superior al medio y, en todo caso, a las que actúen en jurisdicciones de riesgo de financiación del terrorismo, y solo para transacciones de más de 1.000 euros.
En paralelo, las entidades de crédito y financieras deberán facilitar que los fondos de fundaciones y asociaciones se canalicen a través de sujetos obligados, evaluar el riesgo de estos clientes y sus medidas mitigadoras y, si los rechazan, dejar constancia por escrito de los motivos.
Un mensaje claro contra el de-risking indiscriminado del sector no lucrativo.
5.Congelación de fondos y acceso a la información
Cuando un sujeto obligado congele o bloquee fondos en aplicación de sanciones internacionales, deberá comunicarlo de inmediato y por escrito a la Dirección General del Tesoro y Política Financiera, con los datos del titular, la cuantía y naturaleza de los fondos y el resto de circunstancias.
(Imagen: E&J)
Por su parte, el Sepblac pondrá a disposición de los sujetos obligados las evaluaciones de riesgo de la UE, el análisis nacional y los sectoriales, así como, de forma inmediata y a través de sus representantes, la información sobre personas y entidades designadas. Pero eso no exime a cada sujeto obligado de conocer y aplicar esas listas desde que se hacen públicas.
6.Cambios en el Sepblac
La reforma también reordena la arquitectura institucional: elimina la exclusión de los actos notariales y registrales sin contenido económico, refuerza los órganos centralizados de prevención, actualiza la composición de la Comisión y del Comité de Inteligencia Financiera y regula las estadísticas, el análisis nacional de riesgos y el informe anual del Sepblac.
Una novedad llamativa: el director del Sepblac tendrá un mandato de seis años no renovable, límite que se aplica también a quien ocupa el cargo en la actualidad. Podrá seguir en funciones hasta el nombramiento de su sucesor durante un máximo de doce meses tras expirar su mandato (frente a los seis meses del régimen general).
Calendario: qué se aplica y cuándo
| Obligación | Plazo | Fecha orientativa |
| Entrada en vigor general | 20 días desde la publicación | 28 de octubre de 2026 |
| Operadores de juego: coincidencia entre titular del medio de pago y de la cuenta | 6 meses desde la entrada en vigor | Abril de 2027 |
| Sujetos obligados pequeños: comunicar al Sepblac el nombramiento de representante | 9 meses desde la entrada en vigor | Julio de 2027 |
| DNI digital y conservación de datos de identificación electrónica | 18 meses desde la publicación | Abril de 2028 |
Dos matices prácticos sobre los plazos transitorios:
- Juego. Durante esos seis meses, los jugadores ya registrados pueden seguir depositando y jugando con sus medios de pago, pero no podrán retirar premios hasta que se verifique la titularidad. Si el plazo vence sin verificación, el operador debe resolver el contrato, comunicarlo a la Dirección General de Ordenación del Juego y devolver los saldos, premios pendientes incluidos.
- Representante. El plazo de nueve meses es para los sujetos obligados de las letras i) a u) del artículo 2.1 de la Ley 10/2010 que, contando a los agentes, empleen a menos de 10 personas y cuyo volumen de negocios o balance anual no supere los 2 millones de euros. Conviene que cada despacho o profesional que sea sujeto obligado compruebe si encaja en este grupo.
Recomendaciones prácticas para los sujetos obligados
- Revisar el manual de prevención e incorporar un procedimiento específico de sanciones y contramedidas financieras internacionales.
- Actualizar el análisis de riesgo para que refleje, al menos, el análisis nacional, el supranacional de la UE y los sectoriales, y dejarlo documentado.
- Si eras sujeto exceptuado (corredor de seguros o sujeto obligado de menor dimensión), elegir representante ante el Sepblac, preparar la declaración responsable y comunicarlo dentro de plazo.
- Ajustar el onboarding: listas de documentos admitidos (DNI digital, fuera la Tarjeta de Residencia), operativa ante notario y cajeros de criptoactivos, y copia de todos los documentos en relaciones no presenciales.
- Revisar los procedimientos de identificación no presencial frente a las autorizaciones generales del Sepblac.
- Preparar los sistemas para conservar la información de identificación electrónica antes de abril de 2028.
- Fundaciones y asociaciones: evaluar su nivel de riesgo inherente para saber si siguen obligadas a registrar donantes y beneficiarios. Y, si eres entidad financiera, documentar por escrito los motivos de cualquier rechazo de estos clientes.
- Formar al equipo, especialmente a quienes tratan con clientes y gestionan alertas.
La reforma: una puesta a punto
El Real Decreto 813/2026 representa, sin duda, una puesta a punto profunda del sistema español de prevención del blanqueo, pensada para el examen del GAFI y para el nuevo marco europeo.
Para la mayoría de sujetos obligados, el mensaje es doble: más rigor en identificación, control interno y sanciones internacionales, y algo menos de carga burocrática allí donde el riesgo es bajo.
Los periodos transitorios dan margen, pero no tanto como parece: revisar manuales, sistemas y nombramientos lleva tiempo.