La culpabilidad por una infracción tributaria no puede basarse en que el contribuyente se presente en LinkedIn como «profesor de derecho fiscal»
La Agencia Tributaria consideró que el sancionado, abogado de profesión, conocía la norma y cometió la infracción intencionalmente

La culpabilidad por una infracción tributaria no puede basarse en que el contribuyente se presente en LinkedIn como «profesor de derecho fiscal»
La Agencia Tributaria consideró que el sancionado, abogado de profesión, conocía la norma y cometió la infracción intencionalmente
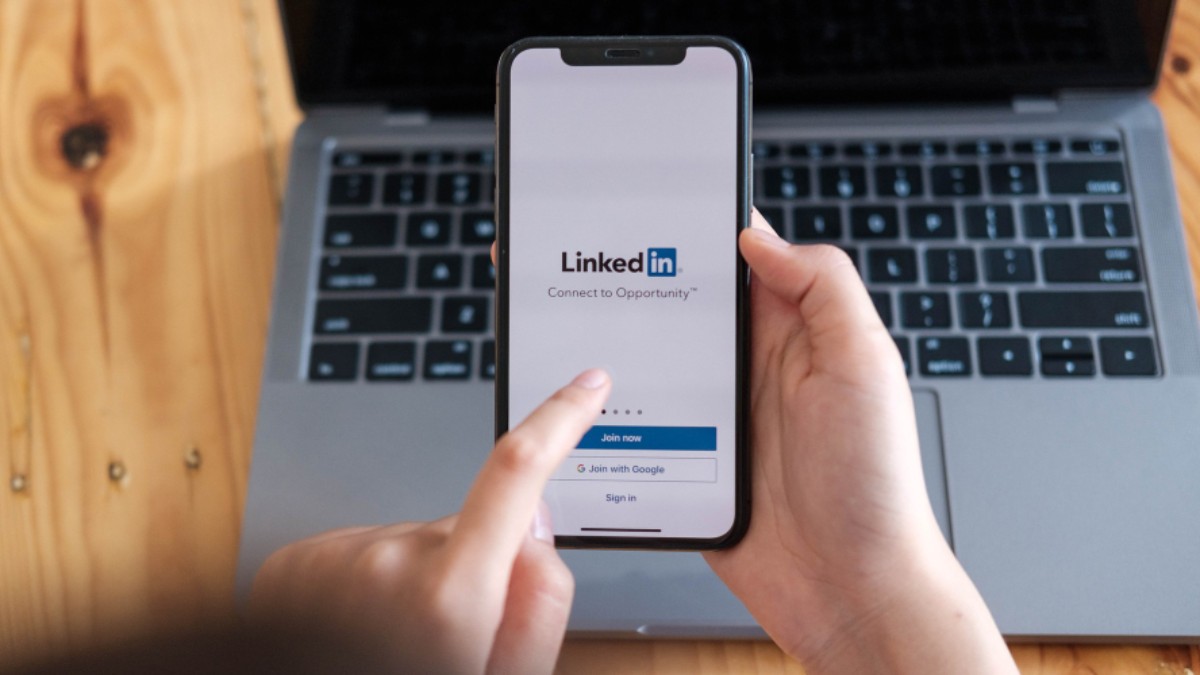
El Tribunal Superior de Justicia de Galicia ha anulado la sanción impuesta a un abogado porque la Agencia Tributaria consideró que su perfil de LinkedIn, donde se presentaba como “profesor de derecho fiscal”, demostraba su conocimiento suficiente de la normativa tributaria para cometer una infracción intencionada.

La Sala de lo Contencioso ha considerado que la sanción carecía de motivación y culpabilidad por parte del contribuyente, ya que no se puede asumir que éste tiene unos conocimientos específicos sobre la normativa General Tributaria basándose únicamente en lo que escribe en su perfil de LinkedIn.
...

Una abogada con 26 años de antigüedad es despedida por teletrabajar nueve días en agosto sin autorización de la empresa
Ver la noticia completa →
Procedente el despido de un trabajador por usar la IA y aprovechar su jornada laboral y los recursos de la empresa para prestar servicios para otras compañías
Ver la noticia completa →