¿Cabe apreciar de oficio la caducidad del procedimiento sancionador tributario?
Este caso involucra a un notario que había sido objeto de una inspección tributaria y posterior procedimiento sancionador
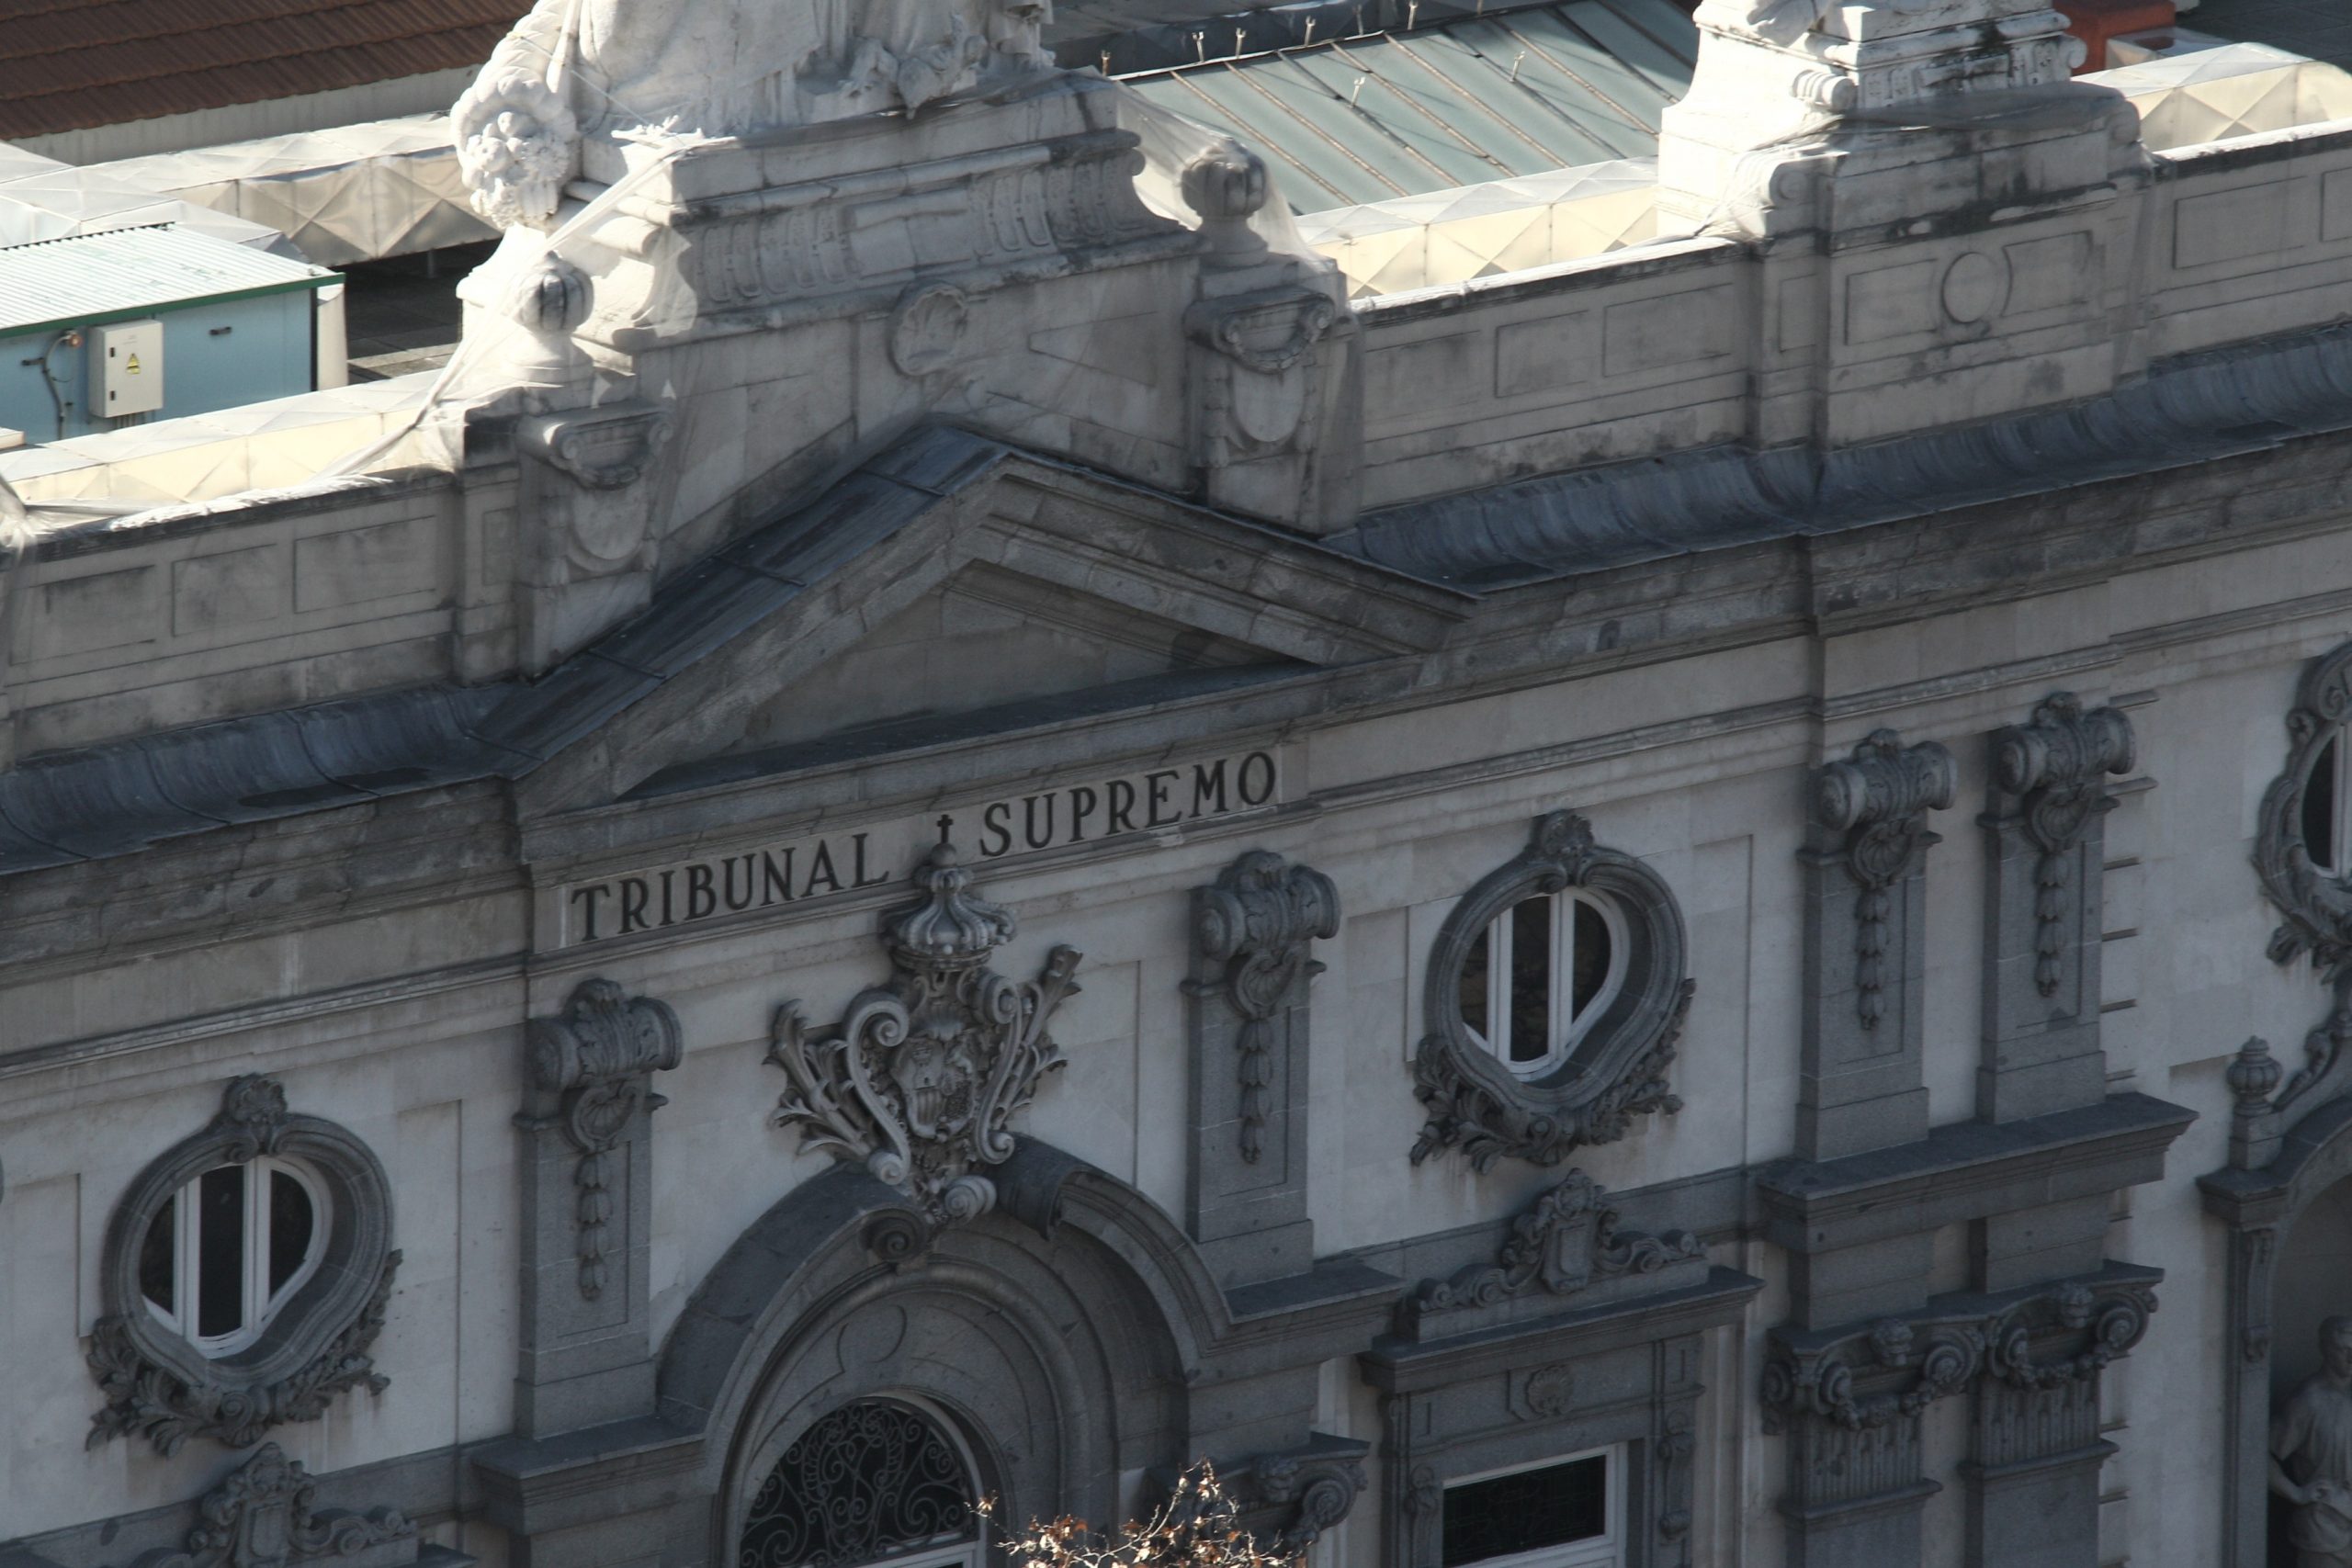
Tribunal Supremo. (Foto: archivo)

¿Cabe apreciar de oficio la caducidad del procedimiento sancionador tributario?
Este caso involucra a un notario que había sido objeto de una inspección tributaria y posterior procedimiento sancionador
Tribunal Supremo. (Foto: archivo)
El pasado 18 de diciembre de 2023, la Sección Segunda de la Sala de lo Contencioso Administrativo del Tribunal Supremo, dictaba una importante sentencia en materia tributaria y sancionadora.

El caso había sido planteado por un notario que, junto con otros dos compañeros, formaban una sociedad civil, y habían sido objeto de una inspección tributaria por el concepto de IRPF de 2009 a 2012, y posterior procedimiento sancionador.
La solución dada al recurrente por el Tribunal Superior de Justicia de Cataluña en la Sentencia de 11 de febrero de 2022, había sido distinta a la de sus dos socios, pues en los procesos de estos dos últimos se había estimado la cuestión de la caducidad del procedimiento sancionador (ejercicios 2011 y 2012), al ser un extremo debatido en la demanda y oposición.
...
Suscríbete a nuestra
NEWSLETTER

Una abogada con 26 años de antigüedad es despedida por teletrabajar nueve días en agosto sin autorización de la empresa
Ver la noticia completa →
Procedente el despido de un trabajador por usar la IA y aprovechar su jornada laboral y los recursos de la empresa para prestar servicios para otras compañías
Ver la noticia completa →